


会社売却とは?メリットやデメリット、流れ、成功のためのポイントや事例を解説

会社売却とは、会社の経営権や事業を第三者に譲り渡し、対価を受け取ることを指します。
近年は、後継者問題の解決や企業の成長を目的に、中小企業の会社売却が増えています。一方で「売却した後に後悔しないか」「いくらで売れるのか」と不安を抱える経営者も少なくありません。
本記事では、会社売却の基本から、メリット・デメリット、売却の流れ、相場や企業価値の算定方法、よくある後悔と成功のポイント、実際の事例までを解説します。
この記事のポイント
- 会社売却の主な方法は、株式譲渡・事業譲渡・会社分割の3つ。中小企業では株式譲渡が一般的
- 会社の存続、売却益の獲得、個人保証の解除など、売り手には多くのメリットがある
- 価格や従業員の処遇などで後悔しないためには、早めの準備と専門家選びが重要
⽬次
会社売却とは?
会社売却とは、株式譲渡や事業譲渡などの方法で、会社またはその事業の所有権を第三者に移し、その対価を受け取ることです。M&A(企業の合併・買収)のうち、売り手側から見た取引を指して「会社売却」と呼ぶのが一般的です。
株式譲渡では、オーナーが持つ株式を買い手に譲ることで、会社の経営権がまるごと移ります。事業譲渡では、会社は手元に残したまま、事業の全部または一部だけを売却します。
会社の売却やM&Aと聞くと、大企業同士の買収を思い浮かべる方もいるかもしれません。しかし近年は、中小企業でも事業承継の手段として会社売却を選ぶケースが増えています。
「会社を売りたい」と考える経営者は増加傾向
会社売却が広がる背景の一つが、経営者の高齢化です。東京商工リサーチの調査によると、2025年の社長の平均年齢は63.81歳で過去最高を更新し、70代以上が34.7%を占めました。
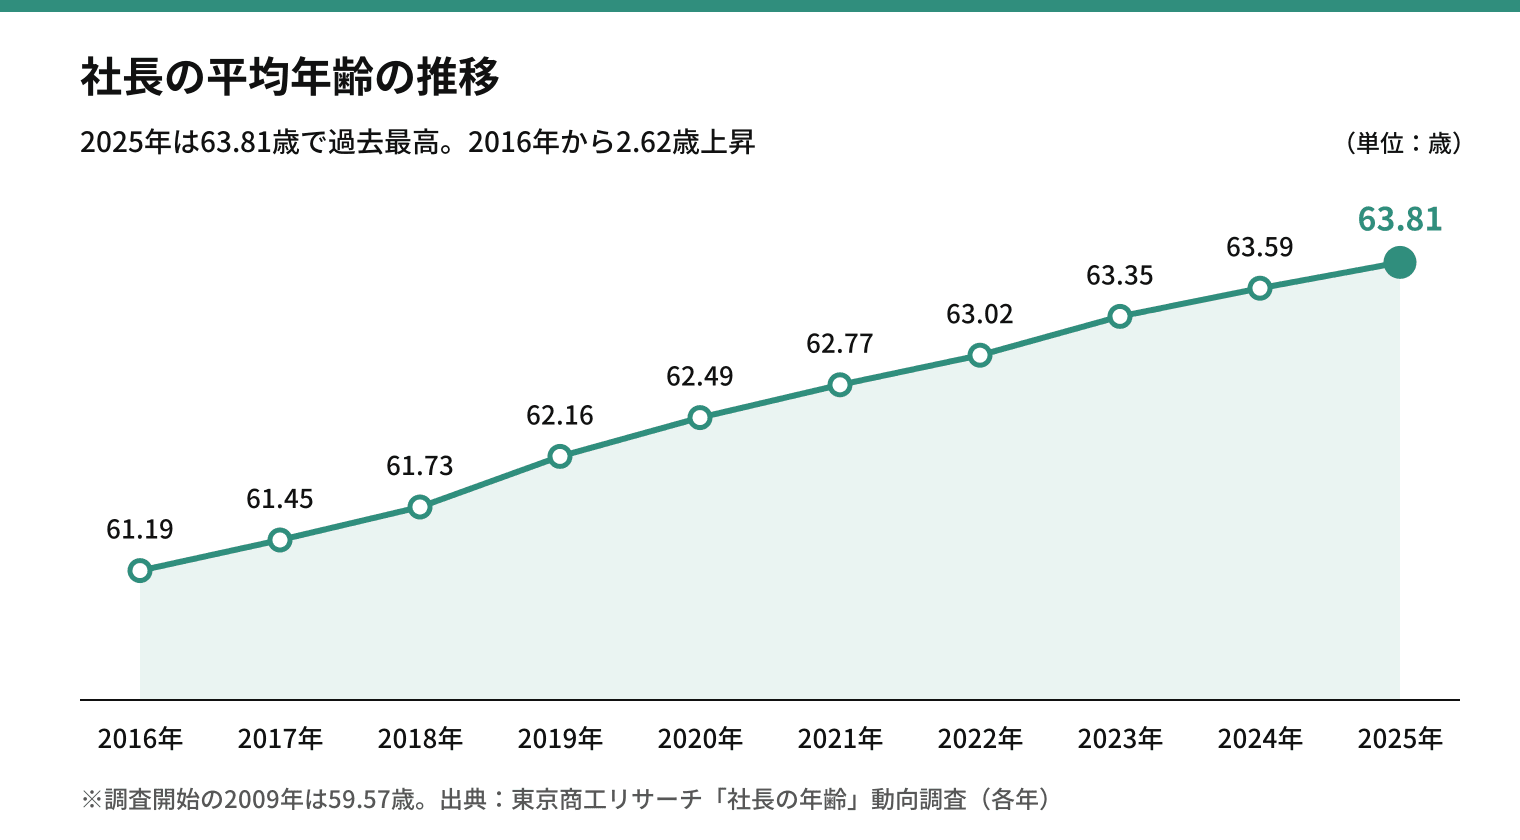
同社の調査では、後継者不在率も62.60%と、2019年の調査開始以来、毎年上昇しています。代表者が80代以上の企業でも24.97%で後継者が決まっていません。
こうした中、官民一体で事業承継の支援が進んでいます。中小企業基盤整備機構の発表によると、国の公的相談窓口である事業承継・引継ぎ支援センターでは、2025年度の第三者承継(M&A)の成約件数が2,265件となり、過去最多を更新しました。民間のM&A支援機関が関与した案件も含めると、中小企業のM&Aはさらに多いと考えられます。
M&Aは後継者問題の解決策にとどまりません。譲渡先の経営資源や販路、人材を活用し、事業の継続や成長を目指す選択肢でもあります。
会社売却のメリット
会社売却をする主なメリットは以下の通りです。それぞれを詳しく見ていきましょう。
会社を存続させることができる
自身による経営が難しくなった場合、新しい経営者に会社を引き継ぐことで、会社自体を存続させることができます。中小企業における会社売却の場合、多くは友好的なM&Aであるため、従業員の雇用や取引先との関係継続を守ることができます。
また、事前の取り決めによって譲渡オーナーは、譲渡した後も社長や会長などの立場で引き続き会社に関わることも可能です。
事業の成長・発展につながる
会社売却を実施することで、買い手の保有する資産、人材、技術、顧客基盤などの経営リソースを活用して、自社単独では難しかった事業成長が期待できます。大手グループの傘下に入れば、資金調達や仕入れの面でも有利になるケースがあります。
譲渡先のブランド力が高く、経営基盤がしっかりしている場合、採用面でプラスの影響も生まれます。譲渡後に優秀な人材に恵まれるケースも少なくありません。
創業者利益(売却益)を獲得できる
株式譲渡で会社を売却した場合、対価は譲渡オーナーが受け取ります。長年かけて育てた会社の価値を、まとまった資金として手にできるのが会社売却の大きな特徴です。
その資金をもとに新たな事業を立ち上げる、あるいは家族との充実した生活をスタートさせるなど、第二の人生の選択肢が広がります。廃業では資産の清算価値しか残らないことが多く、会社の将来性まで評価される会社売却とは手元に残る金額が大きく変わります。
オーナー経営者の負担が軽減される
会社売却時には、経営者の個人保証や担保提供が解除されるのが一般的です。個人保証の解除は、買い手や金融機関との交渉・手続きを経て、買い手による融資の肩代わり、もしくは保証そのものを引き受ける形で行われます。
また、経営権を譲ることで、経営を一人で担う重責から離れられます。他の仕事や個人の得意領域に集中することが可能です。
会社売却であれば、廃業コストをかけずに済むうえ、会社に価値がつけば対価も受け取れます。資産を清算する廃業と比べ、事業を続けたまま引き継げる点が大きな違いです。
会社売却の注意点・デメリット
会社売却はメリットがある一方で、注意しておくべきことも存在します。後悔しないよう、事前に確認をしておきましょう。
思い通りのタイミングや条件で売却できない場合もある
会社売却を実現するためには、買い手を見つけて交渉をまとめる必要がありますが、こうした手続きには通常それなりの期間を要します。
さらに、売り手や買い手に譲れない条件がある場合や、双方の知識不足が原因で適切な落とし所を探れない場合、そもそも既存のコネクションを頼っても条件に合う買い手が見つからない場合など、会社売却に想定外の手間や時間がかかるケースは少なくありません。
また、必ずしも希望どおりの価格や条件で売れるとは限りません。売却価格は最終的に買い手との交渉で決まり、業績や財務内容、業界の動向によっては、想定より低い評価になることもあります。
また、価格を優先すると条件がまとまりづらくなったり、他の条件で譲歩を求められる場合があります。
• 事前に会社売却に関する十分な知識をつけておく
• プロによるマッチング支援を受ける
• 自社の企業価値を事前に把握し、相場観を持って交渉に臨む
• 譲れない条件と妥協できる条件に優先順位をつけておく
ロックアップ(キーマン条項)が入る場合がある
ロックアップ(キーマン条項)とは、売り手側の社長や役員など中心人物について、買収後一定の期間在籍することを求める取り決めのことです。
これは、買収後の事業引き継ぎを円滑に進行するために定められるもので、一般的には事業規模に応じて3年以内の期間に設定されることが多いようです。この期間内は新たな事業展開などの自由や、競合会社への個人的な出資なども制限される場合があるため注意しましょう。
また、売却後は「競合となる事業を展開するなどの競争行為をしてはならない」という競業避止義務を負うのが一般的です。
事業譲渡では、会社法の定めにより、特約がない場合は同一の市町村および隣接する市町村の区域内で20年間、同一の事業を行うことが禁じられます。この義務は、当事者間の特約によって期間や範囲を短縮・免除することも、30年を上限に延長することもできます。株式譲渡には法律上の定めはありませんが、契約で同様の取り決めをするのが一般的です。いずれの方法でも、期間や対象となる地域・事業の範囲は交渉で決まるため、契約前に内容を確認しておきましょう。
•• 譲渡額の減少と引き換えにロックアップ期間がより短くなるよう交渉する
• 時間に余裕をもって会社売却を進める
• 競業避止義務の範囲・期間を契約前に確認し、交渉する
会社売却の3つの方法
会社売却の主な方法は、株式譲渡・事業譲渡・会社分割の3つです。中小企業における会社売却では、株式譲渡の方法で行われるケースが一般的です。
株式譲渡
株式譲渡とは、売り手(株主)が持っている会社の株式を買い手に譲る方法です。売り手は株式を譲った対価(代金)を受け取り、買い手はその会社を経営する権利を手に入れます。

株式の譲渡によってM&Aが完了するシンプルな手続きであり、譲渡対価を譲渡オーナーが受け取れることから、中堅・中小企業のM&Aでは株式譲渡が多く選択されています。
事業譲渡
株式ではなく、事業そのものを第三者に売却する方法を事業譲渡(事業売却)と呼びます。

事業譲渡は株式譲渡と異なり、許認可や従業員の引き継ぎについて個別の契約や手続きが必要です。そのため手続きがどうしても煩雑になりますが、事業の一部のみを売却するなど柔軟な対応が可能となります。
自分で管理できる最低限の事業だけを手元に残しておきたい場合や、買い手が買収をためらうような負債・リスクを切り分けて会社の売却を進めたい場合には、事業譲渡が選択肢となるでしょう。
会社分割
会社分割とは、会社の事業に関する権利義務の全部または一部を、他の会社に包括的に承継させる方法です。事業譲渡と同じく事業単位で切り出せますが、契約や従業員の雇用などをまとめて引き継げるため、個別の手続きを減らせる点が特徴です。
会社分割には2つの種類があります。既存の会社に事業を引き継ぐのが吸収分割、新しく設立した会社に事業を引き継ぐのが新設分割です。新設分割で事業を新会社に切り出した後、その株式を譲渡する形で売却するケースもあります。
一方で、会社法上の手続き(分割契約・計画の作成、株主総会決議、債権者保護手続きなど)が必要になるため、専門家と相談しながら進めることが大切です。
会社売却の流れ・ロードマップ
ここからは、M&A仲介会社のサポートを受けて会社を売却する際の一般的な流れを、大きく4つのステップに分けて解説します。
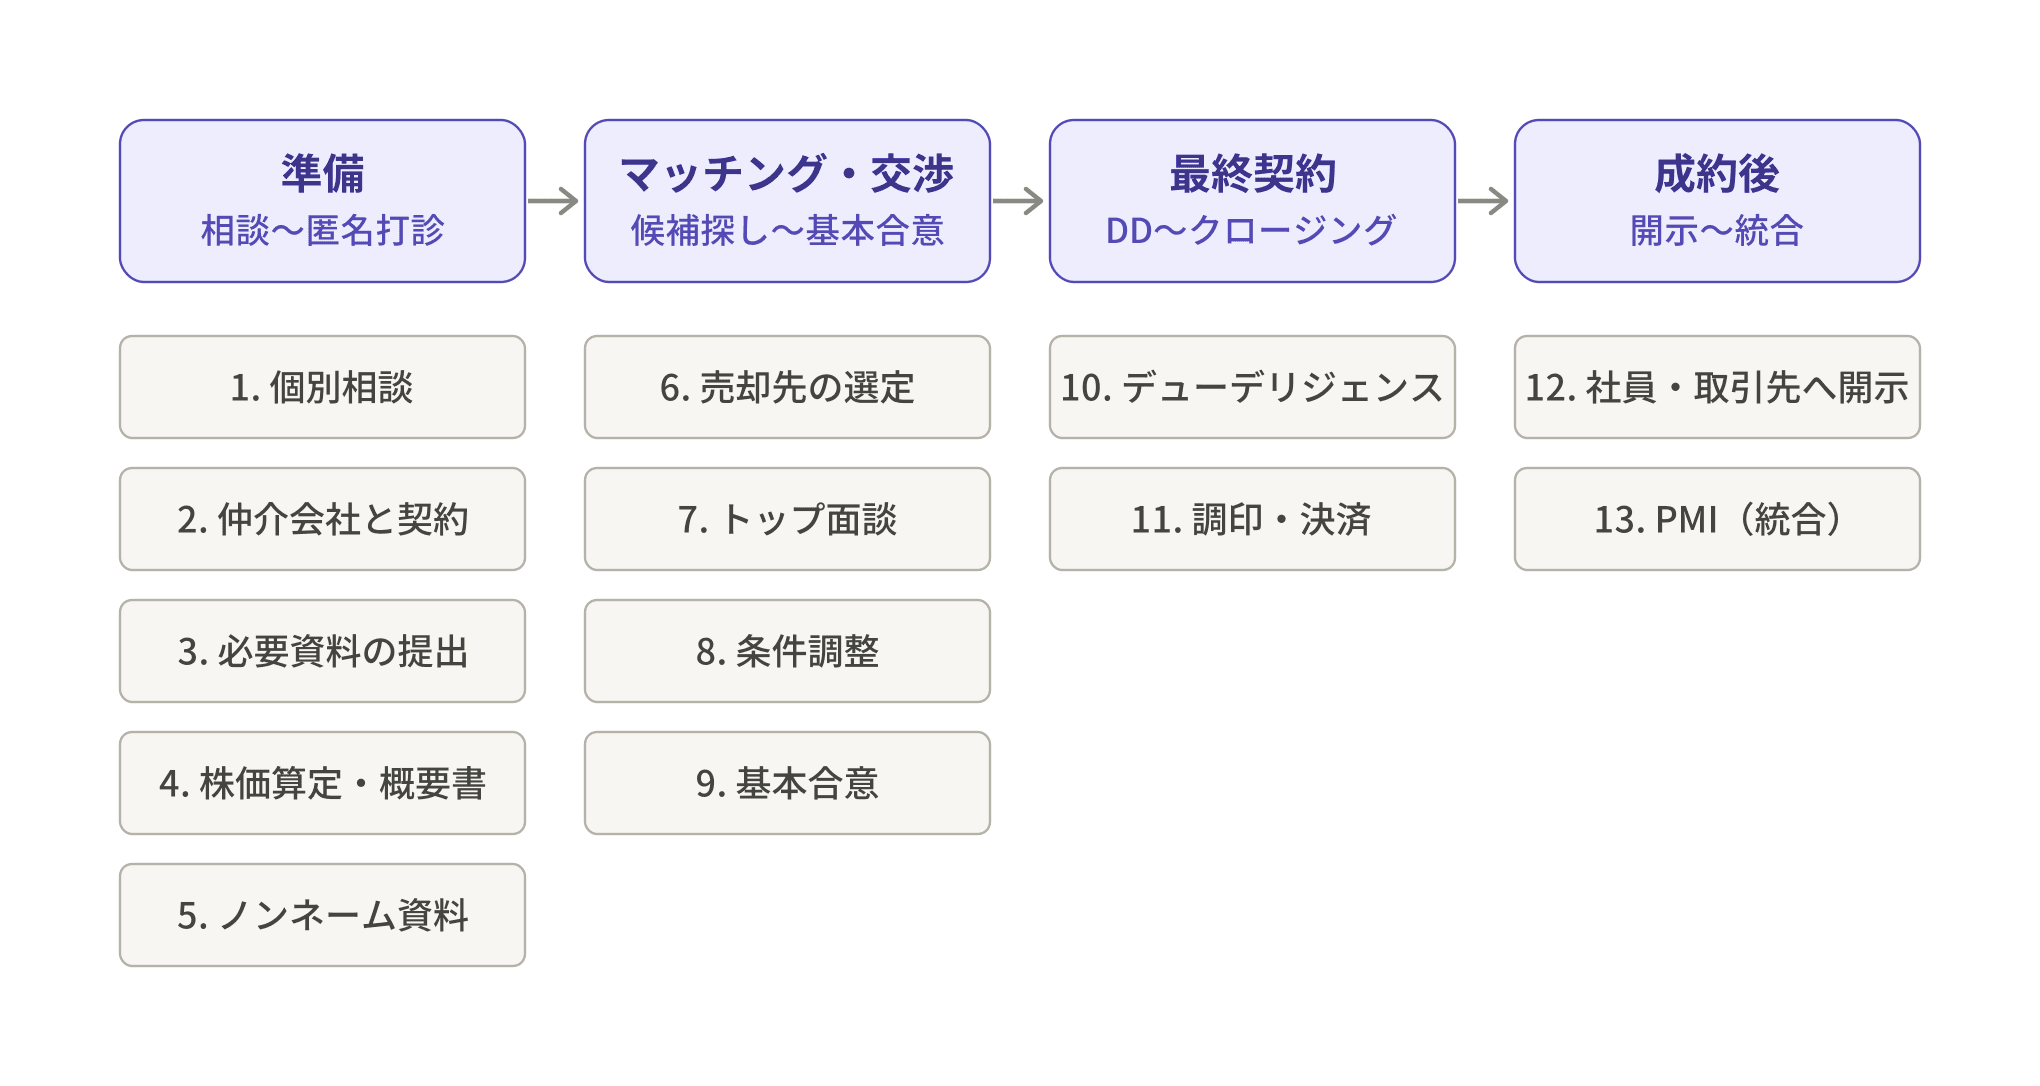
①準備
会社の売却を検討する場合は、まずM&A仲介会社などM&Aの専門家に相談することをおすすめします。M&A仲介会社など支援機関の多くは無料で相談を受け付けています。
依頼先が決まったら、M&A仲介会社と提携仲介契約を締結し、本格的なサポートがスタートします。
続いて、決算資料、契約関係、従業員データなど、企業評価や会社の魅力を伝える資料のもとになる必要資料を準備します。
提出した資料をもとに、譲渡価額交渉のもとになる株式価値評価(譲渡価額の目安)が算出されます。あわせて、売却先候補への提案に使う企業概要書を作成します。自社の魅力や事実がしっかり伝わっているか、確認しましょう。
②マッチング・交渉
買い手候補にM&Aへの関心の有無を幅広く確認するため、譲渡企業を特定できない形の匿名資料(ノンネーム資料)を作成します。関心を示した候補とは秘密保持契約を締結した後、より詳細な情報を開示します。
マッチングでは、仲介会社が自社のネットワークを活用して候補先の一覧(ロングリスト)を作成し、そこから実際に打診する先を絞り込んだ一覧(ショートリスト)をもとに候補企業へ打診していきます。
売却先候補が買収の意思を示した場合、トップ同士の面談が行われます。企業概要書では見えなかったお互いの人柄や経営理念を把握し、相互理解を深める場です。面談後に提出される意向表明書などをもとに、交渉先を絞り込みます。
諸条件を調整し大枠の条件が固まったら、基本合意契約を締結します。
③最終契約
基本合意の後、買い手によるデューデリジェンス(DD、監査)が行われます。外部の弁護士や公認会計士などの専門家が、事業リスクや財務状況を調査し、事前の情報と照合します。
デューデリジェンスの結果を踏まえて契約内容を最終調整し、最終契約書に調印します。その後、株券や重要物品の授受、決済などのクロージングを行います。
④成約後
成約後は、従業員や取引先への情報開示(ディスクロージャー)を行います。いつ・誰に・どのように伝えるかは、コンサルタントと相談して決めましょう。
M&Aは成約して終わりではなく、その後の統合(PMI)がうまくいってこそ成功といえます。
会社売却でよくある後悔とは?失敗を防ぐためのポイントや注意点
会社売却は、多くの経営者にとって一生に一度の決断です。ここでは、売却後によくある後悔のパターンと、失敗を防ぐためのポイントを紹介します。
売却価格が想定より低かった
「もっと高く売れたのではないか」という後悔は少なくありません。自社の価値を把握しないまま、最初に出会った1社とだけ交渉を進めると、相場より低い価格で合意してしまうおそれがあります。
売却前に専門家による企業価値評価を受け、相場観を持って交渉に臨みましょう。可能であれば複数の候補先と話を進め、条件を比較できる状態をつくることも大切です。
売却後に社風が変わり、従業員が離れてしまった
買い手の経営方針や人事制度が自社と合わず、売却後に従業員が退職してしまうケースがあります。価格だけで相手を選ぶと起こりやすい失敗です。
トップ面談で、経営理念や従業員への考え方を十分に確認しましょう。従業員の雇用や処遇に関する条件は、基本合意や最終契約に具体的に盛り込んでおくことが大切です。
売却後の拘束が想定より長く、自由に動けなかった
ロックアップや競業避止義務の内容を十分に確認しないまま契約し、「売却後すぐに引退するつもりだったのに、数年間は会社を離れられなかった」と後悔するケースです。
売却後にどう過ごしたいかを事前に整理し、ロックアップの期間や競業避止義務の範囲を契約前に確認・交渉しましょう。社長がいなくても事業が回る体制をつくっておくと、拘束期間を短くしやすくなります。
情報が漏れて、従業員や取引先が動揺した
交渉中に売却の話が社内外に漏れると、従業員の不安や取引先の離反を招き、交渉そのものが破談になることもあります。「M&Aは秘密保持に始まり、秘密保持に終わる」と言われるほど、秘密保持は重要です。
売却の検討は、ごく限られた関係者だけで進めましょう。従業員や取引先へ伝えるタイミングと方法は、専門家と相談して計画的に決めることが大切です。
売却後に補償や損害賠償を求められた
最終契約では、売り手が開示した情報が正しいことを保証する「表明保証」が定められるのが一般的です。売却後に、未払い残業代や簿外債務などが発覚すると、買い手から補償を求められる場合があります。
デューデリジェンスでは、不利な情報も含めて正確に開示しましょう。契約書の表明保証の範囲や補償の上限・期間は、弁護士などの専門家に確認してもらうことをおすすめします。
会社売却はいつが最適?
会社売却に最適なタイミングは、「個人」「業界」「会社」の3つの視点から考えるのが基本です。3つは互いに関係しているため、どれか1つだけで判断せず、バランスを見て決めることが大切です。
個人のタイミング:年齢や健康、ライフプランの節目
60代に差しかかっても後継者がいない場合、事業承継の選択肢として売却を検討するのが一般的です。健康上の理由や家族の事情、売却資金を使った新たな挑戦や老後の生活設計がきっかけになることもあります。
ただし、個人の事情だけで売却を急ぐと、会社の準備不足や業界の状況を見誤るおそれがあります。体力と気力があるうちに、早めに準備を始めましょう。
業界のタイミング:業界が成長し、M&Aが活発なとき
業界が成長している時期は買い手が多く、高い評価を受けやすくなります。業界内で他社が積極的にM&Aを行っている場合や、規制変更・競争激化が見込まれる場合も、戦略的に売却を検討する好機です。
反対に、業界が停滞・衰退しはじめると、買い手の関心が下がり、期待した評価につながらないことがあります。業界動向を常に注視しておきましょう。
会社のタイミング:業績が安定・成長しているとき
安定した収益を上げているときや成長の見込みがあるときは、買い手から高い評価を受けやすく、売却の好機です。業績が良いうちに売却すれば、条件交渉でも有利な立場に立てます。
一方、業績の悪化や競争力の低下が見え始めた場合は、条件がさらに悪くなる前に早めに売却を検討する必要があります。
会社売却は赤字でもできるの?
赤字の会社でも、会社売却は可能です。 財務が優良な会社に比べると成約の可能性は低くなるものの、当社で成約されたお客様の中にも、経営状況が厳しい会社は一定数いらっしゃいます。
買い手が評価するのは、決算書の数字だけではありません。M&Aの目的によっては、その会社が持つ技術やノウハウ、人材、顧客基盤、許認可、ブランドといった目に見えない無形資産が高く評価されることがあります。また、地域の産業や文化に重要な役割を担う会社であれば、買い手がその点に魅力を感じて買収を検討するケースもあります。
赤字が続くほど選択肢は狭まるため、売却を検討するなら早めに専門家へ相談することが大切です。
会社売却の相場
会社売却の価格に、決まった相場はありません。売却価格は、業績や財務内容、業種、成長性、買い手が見込むシナジーなどによって大きく変わり、最終的には買い手との交渉で決まります。
そのうえで、中小企業の会社売却では、「時価純資産+営業権(のれん)」で企業価値を算定する方法がよく用いられます。
営業権の計算は、実務上さまざまな取り扱いがありますが、一般的には「正常利益」をベースに、持続年数を2〜4年として正常利益の同年数分とするケース(年買法)が多いと思われます。ただし、この方法では対象企業の超過収益力を反映できず、持続年数を2〜4年とする根拠にも乏しいことがあります。
※「正常利益」とは、企業あるいは事業の平常時における継続的な収益力(正常収益力)に基づく利益を指し、対象企業の利益に一定の調整を加えて算出します。
日本M&Aセンターでは、対象企業が創出すべき利益(理論値)と一般的な期待利益の差額を営業権に反映する「超過利益法」をとっています。ROAの考え方に基づき、企業規模に見合ったリターンを超える部分を対象企業固有の収益力として評価するため、資本効率の高い企業ほど営業権が高く算出されます。
また持続年数は、取引事例法を用いて、事業内容・地域・財務指標などが似ている企業の過去の売買実績から個別に算出します。コストアプローチに部分的にマーケットアプローチを取り入れた、ハイブリッド的な手法といえます。
このように、売却価格は算定方法によって大きく変わります。実際の価格は、次に紹介する企業価値の算定方法を組み合わせて検討されます。
60秒で無料売却シミュレーション!
✓ 入力6項目・60秒で概算売却価格を即試算するWebシミュレーション
✓ 企業評価総合研究所監修、累計18,000件超の評価実績を活用した高精度算定
✓ 決算書が手元になくてもOK、完全無料・匿名で気軽に利用可能
日本M&Aセンターが保有する豊富なM&A取引データをもとに開発した無料診断ツールで“売却想定額”を算出。数クリックで自社の企業価値を把握できるため、正式な売却検討前の現状把握に最適です。
会社売却における企業価値の算定方法
会社売却の価格の土台となるのが、企業価値評価(バリュエーション)です。算定方法には「コストアプローチ」「マーケットアプローチ」「インカムアプローチ」の3種類があります。
コストアプローチ
譲渡側の純資産をもとにした評価方法です。一般的には、資産と負債を時価に置き換えて資産から負債を引いた時価純資産法に営業権を加える方法が選ばれています。
複雑な計算を必要としないため、シンプルで客観性があることが特徴です。時価純資産に営業権を加えることで、譲渡企業の収益性を加味した企業価値を算出できるため、中小企業のM&Aで多く用いられています。
マーケットアプローチ
上場している同業の類似企業や、類似のM&A取引事例の財務指標と比較し、相対的な価値を評価する方法です。実際の相場感やトレンドを反映できる点がメリットです。
一方、中小企業と事業内容や規模が近い上場企業は少なく、類似取引のデータも集めにくいため、中小企業の会社売却では適用できるケースが限られます。
インカムアプローチ
将来の収益性に着目した評価方法で、代表的な手法に、将来のキャッシュ・フローを現在価値に割り引くDCF法があります。投資判断の観点では最も理論的なアプローチです。
その反面、信頼できる事業計画が必要で、将来利益の予想や割引率の決定が難しいため、算定者の判断が入りやすい点に注意が必要です。
会社売却を成功に導くためのポイント
会社売却を成功させるために、おさえておきたい主なポイントは以下のとおりです。
自社の現状分析を入念に行っておく
まずは、売却の目的と条件を明確にしましょう。「会社を大きく成長させたい」「従業員が働きやすい環境を守りたい」など優先すべき項目を洗い出し、譲れない条件と妥協できる条件を決めておくと、交渉がスムーズに進みます。
あわせて、財務・人材・顧客基盤の観点から自社の強みと課題を整理しておくことが大切です。不要なコストの見直しや負債の圧縮、社員のスキル向上、顧客との長期的な関係づくりなど、自社の「磨き上げ」に取り組むことで、売却時に高い評価を受けやすくなります。
自社の企業価値を正しく把握しておく
適切な企業評価を行い、自社の公正な売却価格を把握しておくことは、売却条件や契約交渉にも関係してくる重要なポイントです。
また、M&Aの取引価格は相続税評価と異なる点も理解しておきましょう。相続税評価額は、課税の公平を図るため、国税庁の財産評価基本通達に沿って画一的に算出されるものです。会社の将来の収益力や買い手にとってのシナジーは十分に反映されないため、一般的にはM&Aでの算定額のほうが相続税評価額より高くなるケースが多いです。
最終的な価格は買い手との交渉により決まりますが、あらかじめ参考となる自社の企業評価を把握しておくと、納得感を持って交渉に臨むことができます。
従業員への手厚い説明・サポートを行う
会社売却は、従業員にとって大きな不安要素となります。雇用の継続や待遇の変化に関する懸念から、士気の低下や退職につながることもあります。
検討段階では秘密保持を徹底しつつ、成約後は従業員に売却の理由や今後の方針を丁寧に説明しましょう。説明のタイミングや方法は、専門家と相談して計画的に決めることが大切です。雇用や処遇の条件を契約で明確にしておくことも、従業員の安心につながります。
赤字でも売却を検討してみる
赤字だからといって、売却をあきらめる必要はありません。前述のとおり、技術やノウハウ、顧客基盤、許認可などの無形資産が買い手に評価されれば、赤字でも売却は可能です。
業績が悪化するほど選択肢は狭まるため、廃業を考える前に、まずは専門家に会社売却の可能性を相談してみましょう。
会社売却の相談先はどこがいい?
会社売却は複雑なプロセスであり、契約や交渉では法務・税務の専門知識も欠かせません。主な相談先には次の3つがあり、立場や得意分野が異なります。
M&A仲介会社
売り手と買い手の間に立ち、企業評価から相手探し、条件交渉、契約手続きまでをワンストップで支援する専門会社です。幅広いネットワークを持つ会社であれば、地域や業界を越えて最適な相手を探せます。
後継者不在の解決や会社の成長を目的に、相手探しから成約まで一貫した支援を受けたい中小企業に向いています。会社ごとに料金体系や得意分野が異なるため、依頼前に確認しましょう。
顧問税理士・金融機関
顧問税理士や公認会計士、取引のある銀行・信用金庫は、日頃から自社の財務状況を把握している身近な相談先です。会社の内情を踏まえた助言や、税務面のアドバイスを受けられます。
最初の相談相手には向いていますが、相手探しのネットワークは限られる場合が多いため、実務はM&A仲介会社と連携して進めるのが一般的です。
事業承継・引継ぎ支援センター
国が全国47都道府県に設置する公的な相談窓口で、事業承継やM&Aに関する相談に無料で対応しています。中立的な立場から助言を受けられる点が特徴です。
まずは費用をかけずに情報収集したい経営者に向いています。一方、本格的な相手探しや交渉は、民間の支援機関や専門家と連携して進めることになります。
相談先を選ぶ際のポイント
M&A仲介会社・専門家を選ぶ際は、次の3点を確認しましょう。
• 成約実績を公開しているか:自社と同じ業界・地域での実績があるかを確認する
• 広い選択肢から最適な会社を提案できるか:外部ネットワークと連携し、多くの候補先を持っているか
• 専門性をもって安心・安全に進める仕組みがあるか:弁護士や公認会計士などの専門家がリスクチェックを行う体制があるか
日本M&Aセンターでは、M&A業界において成約件数No.1、中小中堅企業から上場企業まであらゆる業種・業界の成約実績があります。600名を超えるコンサルタントが全国の金融機関、会計・税理士事務所等と連携し、最適なお相手をご提案します。
会社売却の成功事例
ここでは、日本M&Aセンターが支援した会社売却の事例を3つ紹介します。業種や規模、売却の目的が異なる事例を取り上げています。
創業2期目に売却した「株式会社AVILEN(東京都)」
AI搭載のソフトウェア開発とビルドアップパッケージ(デジタル組織の構築支援)を主軸としたAIソリューションを提供するAVILEN(東京都中央区)は、創業2期で売上高約2.5億円、営業利益約1.1億円を達成した企業です。
事業拡大に向けて「経営管理体制の強化」「人材採用の強化」「顧客網の拡大」という3つの課題が浮上していたことから、当社は成長の加速が見込めるパートナーとしてジャフコグループとの提携を提案しました。創業メンバーの一人を2代目社長として強みを残しつつ経営管理体制を強化し、わずか2年9カ月でのIPOを実現しました。
関連記事[M&A事例]創業2期目のスタートアップ企業が更なる成長実現のため譲渡。ジャフコグループと共に短期間でIPOを実現
後継者不在の課題を売却で解決した「有限会社森鉄工業(北海道)」
1988年に創業し、ダクト工事向けの建築用金属資材を製造し続けてきた有限会社森鉄工業は、社長が当時74歳で後継者不在という問題に直面していました。
就業規則の未整備や社屋の老朽化などの課題も抱えていた同社は、社長の病気を機に会社売却を決断。森社長の価値観と親和性の高かった岐阜県の株式会社エヌ・エス・ピーと契約に至りました。現在では就業規則や退職金制度が策定され、森前社長(現顧問)も着々と引退の準備を進めています。
関連記事[M&A事例]後継者不在、制度不足、設備の老朽化…。空調用ダクト部材製作で道内一円を網羅している企業が、従業員の幸せを願い決断したM&A
異業種へ売却した「株式会社M・G建装(北海道)」
従業員6名という小さな会社ながら、地域での信頼と評判を積み重ねてきた株式会社M・G建装は、後継者不足への不安を抱える中、コロナショックを機にM&Aを検討し始めました。
買い手となったのは、異業種の生活協同組合コープさっぽろ。店舗の補修工事や新店舗建設を担う会社を探していたコープさっぽろと、社員の安心のために知名度や基盤を重視したM・G建装の思いが一致し、着手から8カ月で成約しました。売却後は仕事が大幅に増えたといいます。
会社売却に関連するよくある質問
会社を売るとどうなる?
株式譲渡の場合、会社の経営権が買い手に移り、オーナーは株式の対価を受け取ります。会社自体は存続し、社名や従業員の雇用、取引先との関係も原則として引き継がれます。経営者の個人保証は解除されるのが一般的で、売却後も一定期間、社長や顧問として会社に残るケースもあります。
会社売却すると従業員はどうなる?
原則として、従業員の雇用は維持されます。株式譲渡では会社と従業員の雇用契約がそのまま引き継がれ、売り手が雇用の維持を条件にすることも一般的です。ただし、買収後に買い手の意向で役職や仕事内容が変わる可能性があるため、処遇に関する条件は契約で明確にしておきましょう。
会社売却して後悔するのはどんなパターンがありますか?
主なパターンは、売却価格が想定より低かった、売却後に社風が変わり従業員が離れた、ロックアップなどの拘束が想定より長かった、情報漏えいで取引先が動揺した、売却後に補償を求められた、などです。回避のポイントは「会社売却でよくある後悔とは?」で詳しく解説しています。
終わりに
本記事では、会社売却の基本から、メリット・デメリット、3つの売却方法、売却の流れ、相場や企業価値の算定方法、よくある後悔と成功のポイント、事例までを解説しました。
会社売却は、後継者問題の解決や会社のさらなる成長を実現できる有力な選択肢です。一方で、価格や従業員の処遇、売却後の拘束などで後悔しないためには、自社の企業価値を把握し、目的と条件を明確にしたうえで、早めに準備を始めることが欠かせません。
会社売却を成功させるためには、信頼できる専門家と二人三脚で進めることが大切です。
日本M&Aセンターでは、M&Aをはじめ様々な経営課題の解決に向けて専門チームを組成し、ご支援を行っています。会社売却をご検討の際は、まずはお気軽にご相談ください。
監修


