事業譲渡諸費用の税務上の取扱いを整理しよう!

村木 良平

著者

村木良平

日本M&Aセンターコーポレートアドバイザー室(2019年3月時点)

M&A実務
更新日:

⽬次


一般的に仲介会社を介して事業譲渡をする場合は、交渉のステージにそって一定の費用が発生します。 それら費用について税務上はどう取り扱うべきでしょうか。 今回はその点を解説したいと思います。

交渉ステージごとに係る費用

負担者別に整理すると、以下の費用がステージごとにかかります。
※交渉ステージは日本M&Aセンターの流れに沿っています。
※本コラムにおける“事業譲渡”とはスキームのことを指し、株式譲渡の場合の取り扱いではありません。

譲渡企業(売り手) 譲受企業(買い手)
着手金(案件化料・企業評価料) 着手金(情報提供料)
仲介手数料(成功報酬) 基本合意報酬(中間報酬)
ー 監査費用
ー 仲介手数料(成功報酬)

税務上どう取り扱うか

税務上、損金算入できるものと、承継資産の時価の比で按分するものがあります(下の表参照)。
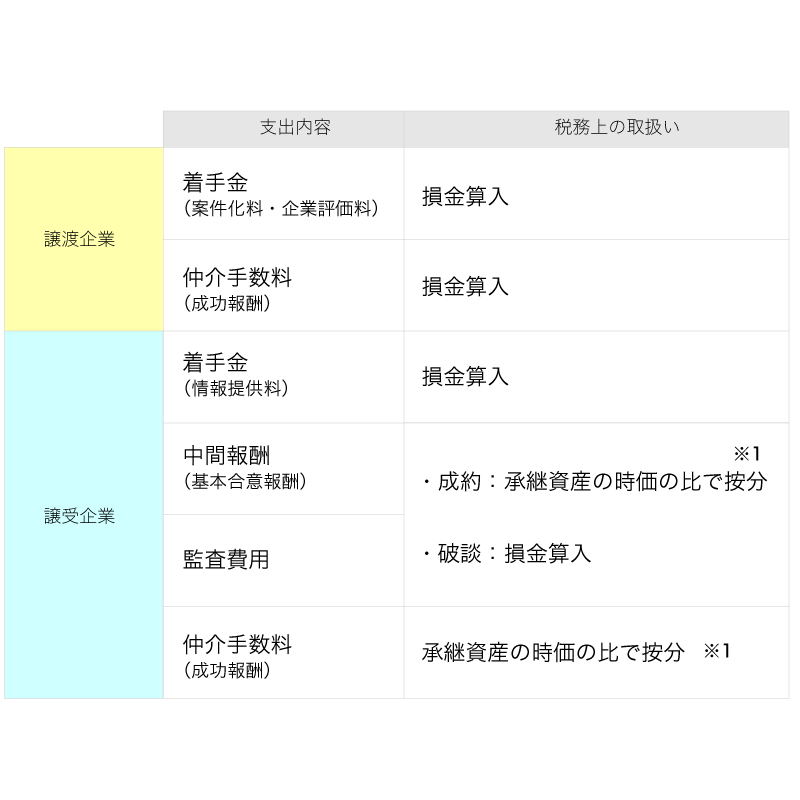
※1の処理は、明確な根拠条文等はないものの、実務的には次の方法が良いと考えられます。

  • 譲受企業の買収の意思決定後に発生する「中間報酬」や「監査費用」「成功報酬」の合計額を、各承継資産(資産調整勘定:税務上の「のれん」を含む)の時価の金額比で按分。

  • 保証金や資産調整勘定など、 付随費用を加算する必要のないものへの対応額は損金処理、 在庫・土地・償却資産・有価証券などへの対応額は資産計上 。

  • 「在庫への対応額」は販売管理システムへの反映が難しく、仕訳伝票のみで資産計上するケースが多い。実際の売却年度または除却年度で売上原価とすべきだが、実務的には直近1~2年などの在庫の回転期間に応じて、売上原価とする処理が合理的な処理。

最後に

中小企業M&Aにはこのように、いわゆる判断に迷う場面がたくさんあります。
実務を担う方に少しでもお力になれるよう、このたび『中小企業M&A実務必携 M&A手法選択の実務』を当社コーポレート・アドバイザー室のメンバー他3名とともに執筆しました。
M&Aの各手法の活用コンセプトを理解する“M&A脳”を養成するための実務書決定版です、ぜひお手に取ってみてください。

『中小企業M&A実務必携 M&A手法選択の実務』はこちら

著者

村木 良平

村木むらき良平りょうへい

日本M&Aセンターコーポレートアドバイザー室(2019年3月時点)

民間企業での経理・財務・社会保険実務全般、上場準備、上場後の開示実務、国際税含めた税務実務、上場企業同士の再編実務等幅広い業務を経験後、株式会社日本M&Aセンターに入社。M&A案件を主に税務面から関与。関与件数は数百件以上にのぼる。著書に『中小企業M&A実務必携税務編第二版』がある。税理士。

この記事に関連するタグ

「M&Aスキーム・M&A税務」に関連するコラム

平成31年度税制改正大綱を、M&A実務の視点で読み解く

M&A実務
平成31年度税制改正大綱を、M&A実務の視点で読み解く

昨年末に公表された平成31年度税制改正大綱。M&A実務に影響する点は、例年に比べると軽微という印象です。簡単ですが以下にご紹介させて頂きます。平成31年度税制改正がM&A実務に影響する点以下の7点があげられます。土地売買登録免許税1.5%となる軽減措置、平成33年3月末まで2年延長。個人事業主の相続税、贈与税の納税猶予の創設。平成31年1月からの相続・贈与から。特別法人事業税(国税)の創設、法人事

使い勝手がよい!分割型分割による切り離しスキームを解説

M&A実務
使い勝手がよい!分割型分割による切り離しスキームを解説

中小企業M&Aにあたって、事業に関係のない非事業用資産があることはよくあることです。こういう場合の対応策としては、譲渡企業オーナーがM&A時に買取るか、役員退職金の現物支給という形で譲渡企業から切り離すというスキームが主流です。しかし、平成29年度税制改正により、分割型分割による切り離しスキームの使い勝手がよくなっています。今回はその点を解説したいと思います。分割型分割とは分割法人が資産等を会社分

TOB(株式公開買付け)とは?目的・仕組み・流れ・不成立原因をわかりやすく解説

M&A全般
TOB(株式公開買付け)とは?目的・仕組み・流れ・不成立原因をわかりやすく解説

TOB(株式公開買付け)は、上場企業の買収や完全子会社化を実現するために用いられる代表的なM&A手法です。近年では、事業再編やグループ化、MBO(経営陣による買収)の手段としても活用されるケースが増えています。本記事では、TOBの基本的な仕組みから、目的、種類、メリット・デメリット、手続きの流れ、判断時の注意点までを、株主・経営者それぞれの立場からわかりやすく解説します。mokuji]TOB(株式

のれん償却とは?償却期間、メリット・注意点について解説

M&A実務
のれん償却とは?償却期間、メリット・注意点について解説

のれん償却とはのれん償却とは、会計処理の一つで、主に企業の買収や合併などで発生する「のれん」の価値を、一定期間にわたり規則的に償却することを指します。具体的には無形固定資産に計上した「のれん」の一部を、一定の期間ごとに「のれん償却」として費用(販売費及び一般管理費)に計上し、その価値を減らしていきます。のれんが大きいほど、計上する費用は大きくなるため、M&Aにおいて適正な額かどうかを十分に検討する

事業売却とは?会社売却との違いやメリット、税金について解説

M&A全般
事業売却とは?会社売却との違いやメリット、税金について解説

事業売却は、企業が特定の事業部門や資産を他の企業に譲渡するプロセスであり、戦略的な再編成や資金調達の手段として広く利用されています。この手法は、企業が不採算部門を整理し、主力事業へ経営資源を集中するなど、事業戦略の見直しを行う場面で活用されます。本記事では、事業売却のメリットやデメリット、手続きについてご紹介します。この記事のポイント事業売却の目的は資金調達、事業ポートフォリオの見直し、事業承継な

事業譲渡とは?株式譲渡との違い・メリット・デメリット・流れ・税金を解説

M&A全般
事業譲渡とは?株式譲渡との違い・メリット・デメリット・流れ・税金を解説

事業譲渡とは、会社が営む事業の全部または一部を第三者へ譲渡するM&A手法の1つです。株式譲渡と異なり、会社そのものではなく特定の事業だけを切り出して譲渡できるため、不採算部門の整理、主力事業への集中、後継者不在への対応、新規事業への参入などで活用されます。一方で、契約の再締結や従業員の承継、許認可の再取得、税金の論点など、実務上の注意点も少なくありません。この記事では、事業譲渡の意味、株式譲渡・会

「M&Aスキーム・M&A税務」に関連する学ぶコンテンツ

コラム内検索

人気コラム

注目のタグ

最新のM&Aニュース