


LBO(レバレッジド・バイアウト)とは?仕組み・メリット・デメリットと成功/失敗事例をわかりやすく解説
LBO(レバレッジド・バイアウト)は、買収する会社の資産や将来のキャッシュフローを担保にお金を借りて、その借入金で会社を買う手法です。
自己資金が少なくても大きな会社を買える一方、借入金の返済は買収された会社自身が担うため、失敗すると経営を圧迫します。
本記事では、LBOの意味と仕組み、かかわる会社・組織、MBO・EBOとの違い、実行の流れ、資金調達(LBOローン)の構造を図解で整理します。そのうえで、買い手・売り手・金融機関それぞれのメリットとデメリット、成功のポイント、国内外の成功・失敗事例を紹介します。
この記事のポイント
- LBO(レバレッジド・バイアウト)により、買い手は自己資金が少なくてもM&Aが可能になる。
- LBOの仕組みでは、買収対象企業が借入金を返済することになり、主に投資ファンドが利用することが多い。MBO(経営陣による買収)やEBO(従業員による買収)といった関連手法も存在する。
- LBOのメリットには少ない資金で大企業を買収できること、税務上の利点があること、一方で高金利の借入やシナジー効果の不達成、信用リスクの低下といったデメリットもある。
⽬次
LBO(レバレッジド・バイアウト)とは?
LBOは、買収対象企業の資産や収益力を裏付けに金融機関から資金を借り入れ、買収資金の大部分をまかなうM&Aの手法です。
LBOの意味・英語表記
LBOは「Leveraged Buyout(レバレッジド・バイアウト)」の略であり、「借入金をてこにした企業買収」を指します。
• Leverage:「てこの原理」。借入金を使って、小さな自己資金で大きな投資を動かすこと
• Buyout:企業の株式を買い取り、経営権を取得すること
LBOの目的
LBOの目的は、少ない自己資金で買収を実現し、投資した自己資金に対するリターンを高めることです。
実行者によって狙いは次のように異なります。
• 投資ファンド(PEファンド):買収後に企業価値を高め、上場や売却で売買益を得る
• 事業会社:自社の資金力を超える規模の企業を買収し、新市場への参入やシナジーを早く実現する
• 経営陣・従業員:自社株を買い取り、経営の自由度を高める(MBO・EBO)
LBOの仕組み
LBOの最大の特徴は、買収のための借入金を、買い手ではなく買収された対象企業が返済する点です。
買い手はまず買収用の特別目的会社(SPC)をつくり、そこへ自己資金を出資します。金融機関は対象企業の資産と収益力を裏付けにSPCへ融資し、SPCはその資金で対象企業の株式を買い取ります。
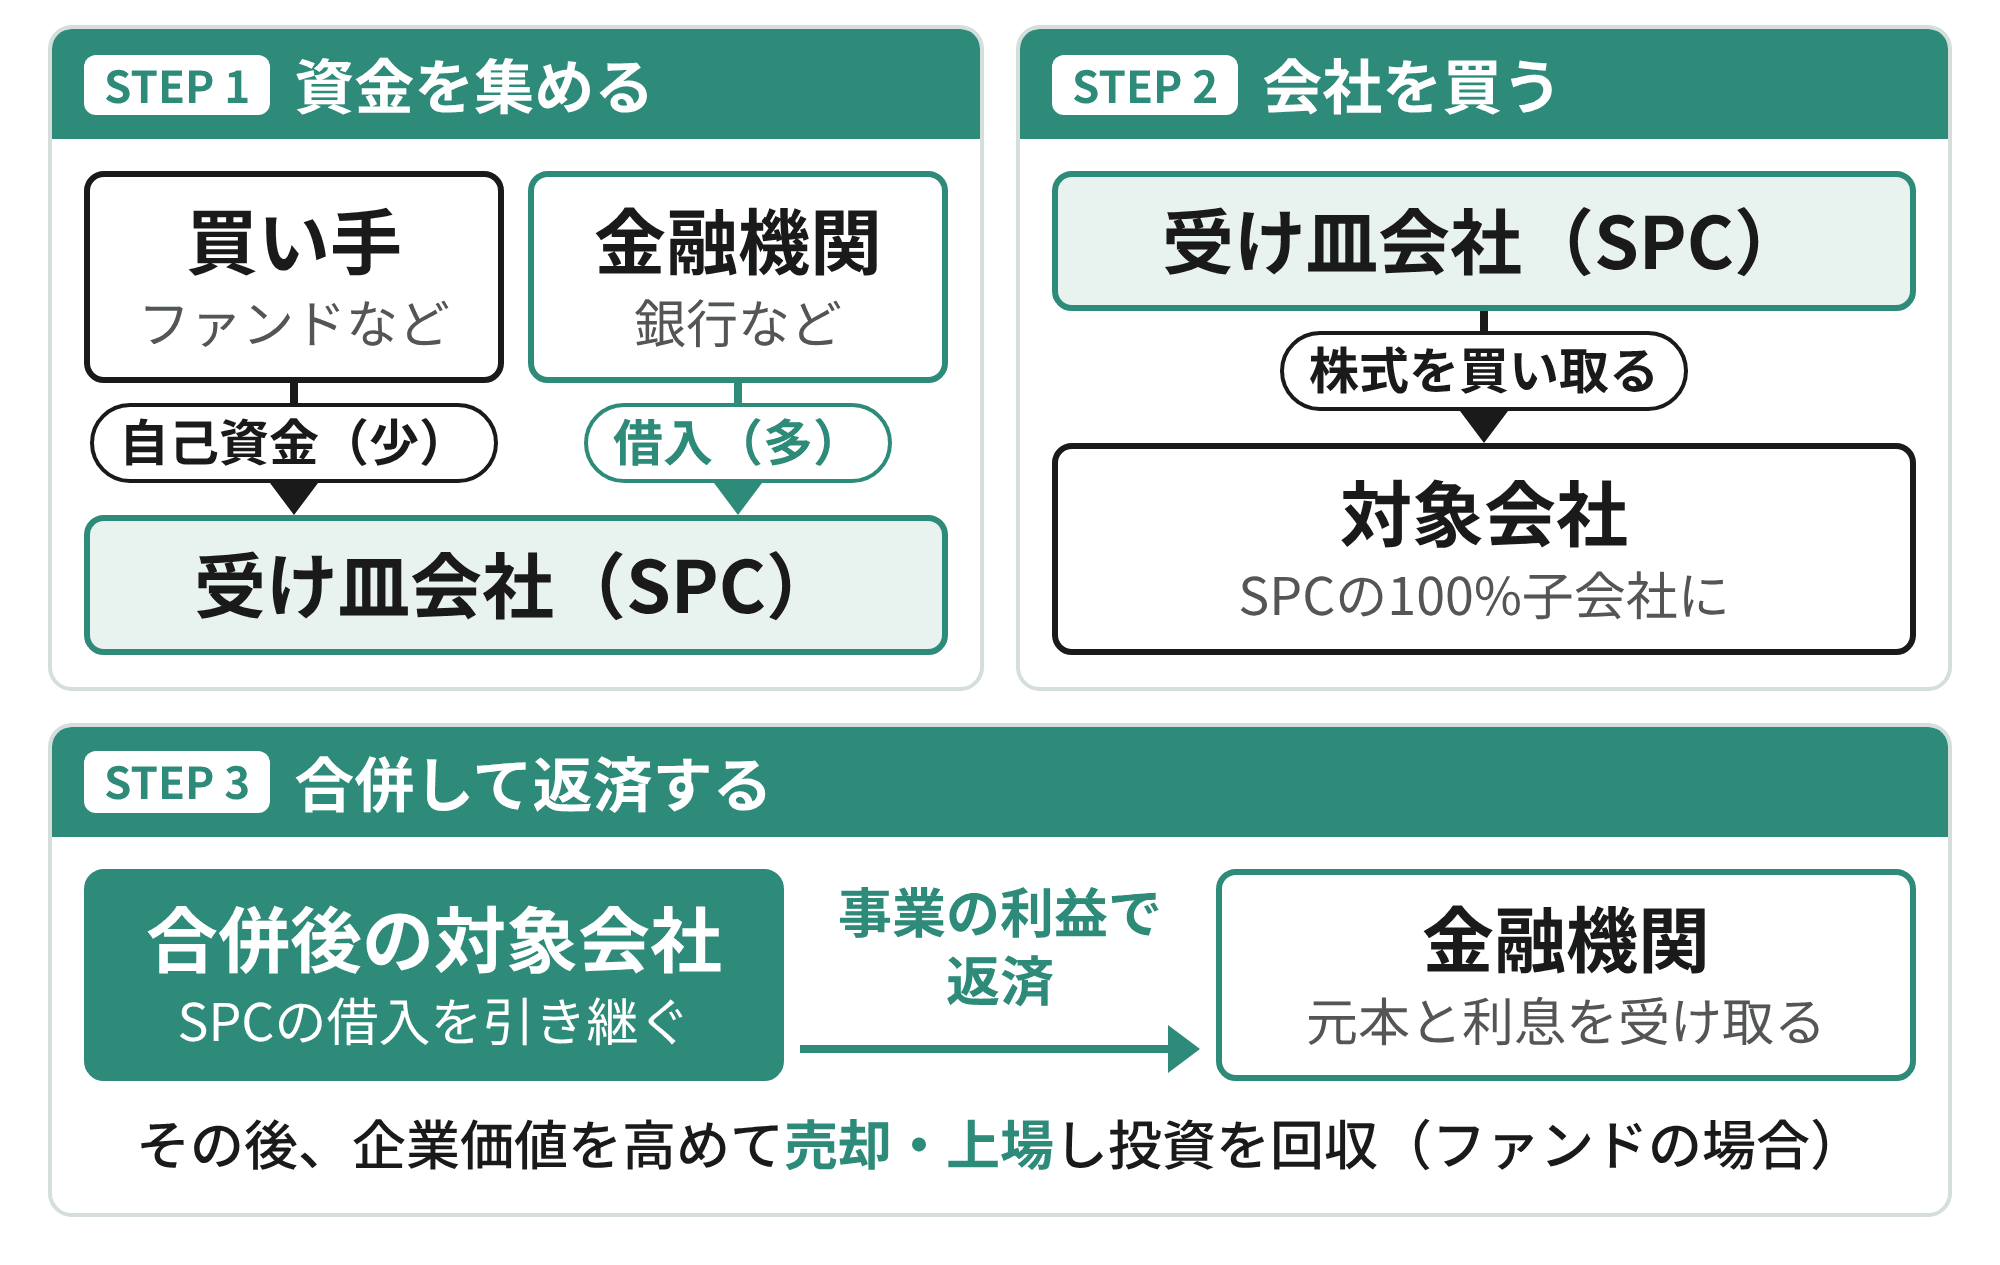
買収後にSPCと対象企業が合併するため、借入金は対象企業の債務になり、その事業が生むキャッシュフローで返済していきます。
LBOにかかわる会社・組織
LBOには主に4つの会社・組織がかかわります。それぞれの立場を確認しておきましょう。
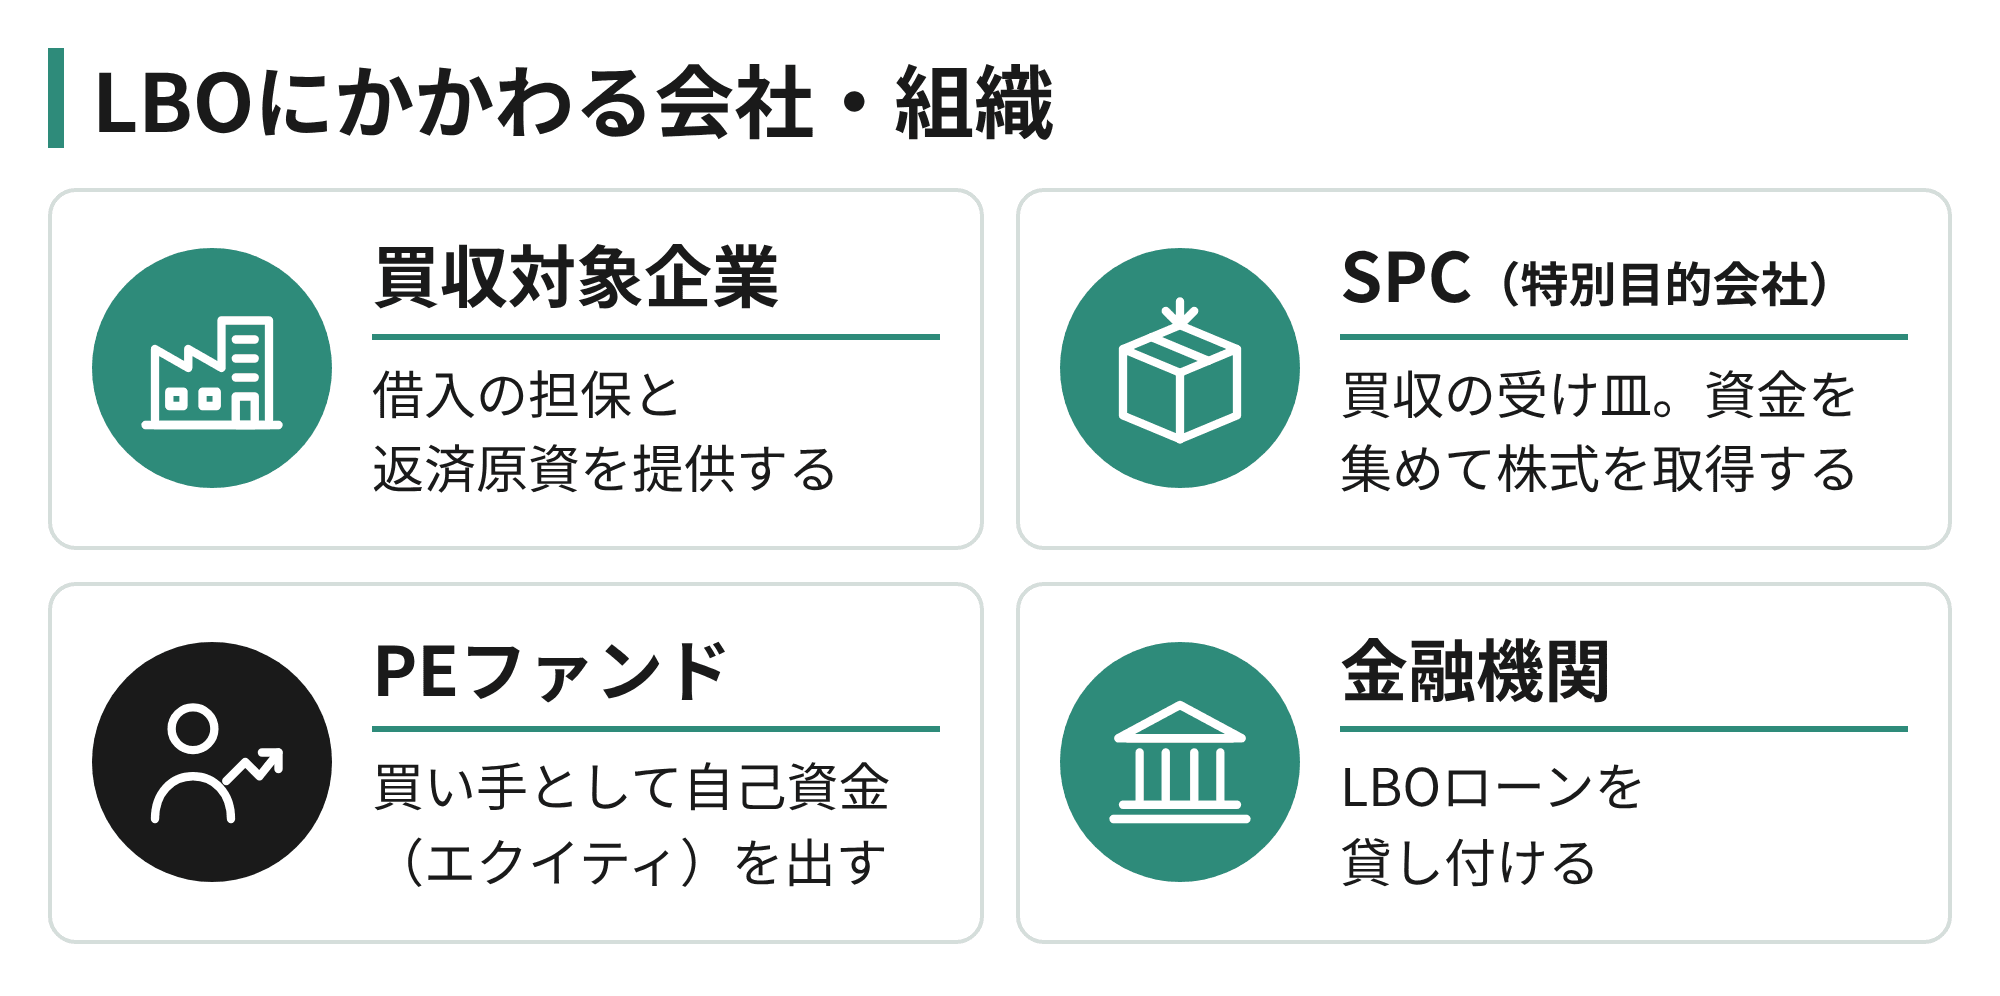
買収対象企業
LBOで買収される会社です。その資産が借入の担保になり、その事業が生むキャッシュフローが返済の原資になります。金融機関が審査するのも、買い手ではなくこの対象企業の返済能力です。
特別目的会社(SPC)
SPC(Special Purpose Company)は、買収の受け皿としてつくられる、実体のない会社です。
買い手が出資し、金融機関はこのSPCに融資します。LBOの手続きは原則としてSPCを通じて行われます。
SPCを挟むことで、借入の返済責任は買い手本体に及びません。このような返済責任の範囲を限定した融資を「ノンリコースローン」といいます。
PEファンド
PE(プライベート・エクイティ)ファンドは、投資家から集めた資金で企業を買収し、経営に関与して企業価値を高めたうえで売却する投資会社です。
LBOの代表的な買い手で、上場や第三者への売却によるキャピタルゲインを狙います。
金融機関
銀行などの金融機関は、SPCにLBOローンを貸し付け、利息で収益を得ます。通常の融資よりリスクが高いため、金利は高めに設定され、対象企業の返済能力を金利込みで厳しく審査します。
近年はメガバンクだけでなく地域銀行も参入しており、地域銀行のLBOローン残高は2023年9月末で約1.4兆円(2019年3月末は約0.2兆円)に拡大しています(※)。
「MBO」「EBO」とのスキームの違い
MBOとは「Management Buyout」の略語で、経営陣が自社株を買収するLBOを指します。一方、EBOとは「Employee Buyout」の略語で、従業員が自社株を買い取るLBOのことをいいます。
MBOやEBOは、主に経営権を移動させることで会社の状況を好転させることを目的に実施されます。
MBO・EBOとLBOには、買収者が「社内の人」か、「第三者(他社など)」かという相違点があります。
LBOを行う流れ
LBOは、一般的に次の5つのステップで進みます。
LBOを行う際の実際の流れについて、それぞれ見ていきましょう。
①特別目的会社(SPC)を設立する
買い手が、買収の受け皿となるSPCを設立します。以降の借入や株式の取得は、原則としてこのSPCが行います。
②金融機関・投資ファンドから資金を調達する
買い手の自己資金に加え、金融機関からLBOローンを借り入れます。金融機関は対象企業を綿密に調査し、高めに設定した金利を含めて返済できるかを判断します。
③対象企業の買収・M&Aを実行する
SPCが買収対象企業の株式を取得します。上場企業の場合はTOB(株式公開買付け)を行うのが一般的です。100%の株式取得を目標とし、完了するとSPCが親会社、対象企業が完全子会社になります。
④対象企業とSPCを合併する
SPCと対象企業を合併し、一般的にはSPCは消滅します。これにより、SPCが抱えていた借入金は対象企業の債務になります。
⑤融資先に借入金を返済する
対象企業は、事業が生むキャッシュフローで借入金を返済します。金融機関は早期回収を優先するため、余剰資金はできるかぎり返済に回すよう求められます。
完済までは多くの制約のもとで、厳しい経営が続く可能性が高いといえます。
LBOの資金調達の仕組み
LBOの買収資金は、銀行からの借入(シニアローン)と買い手の出資(エクイティ)を基本に、必要に応じてメザニンを加えて組み立てます。
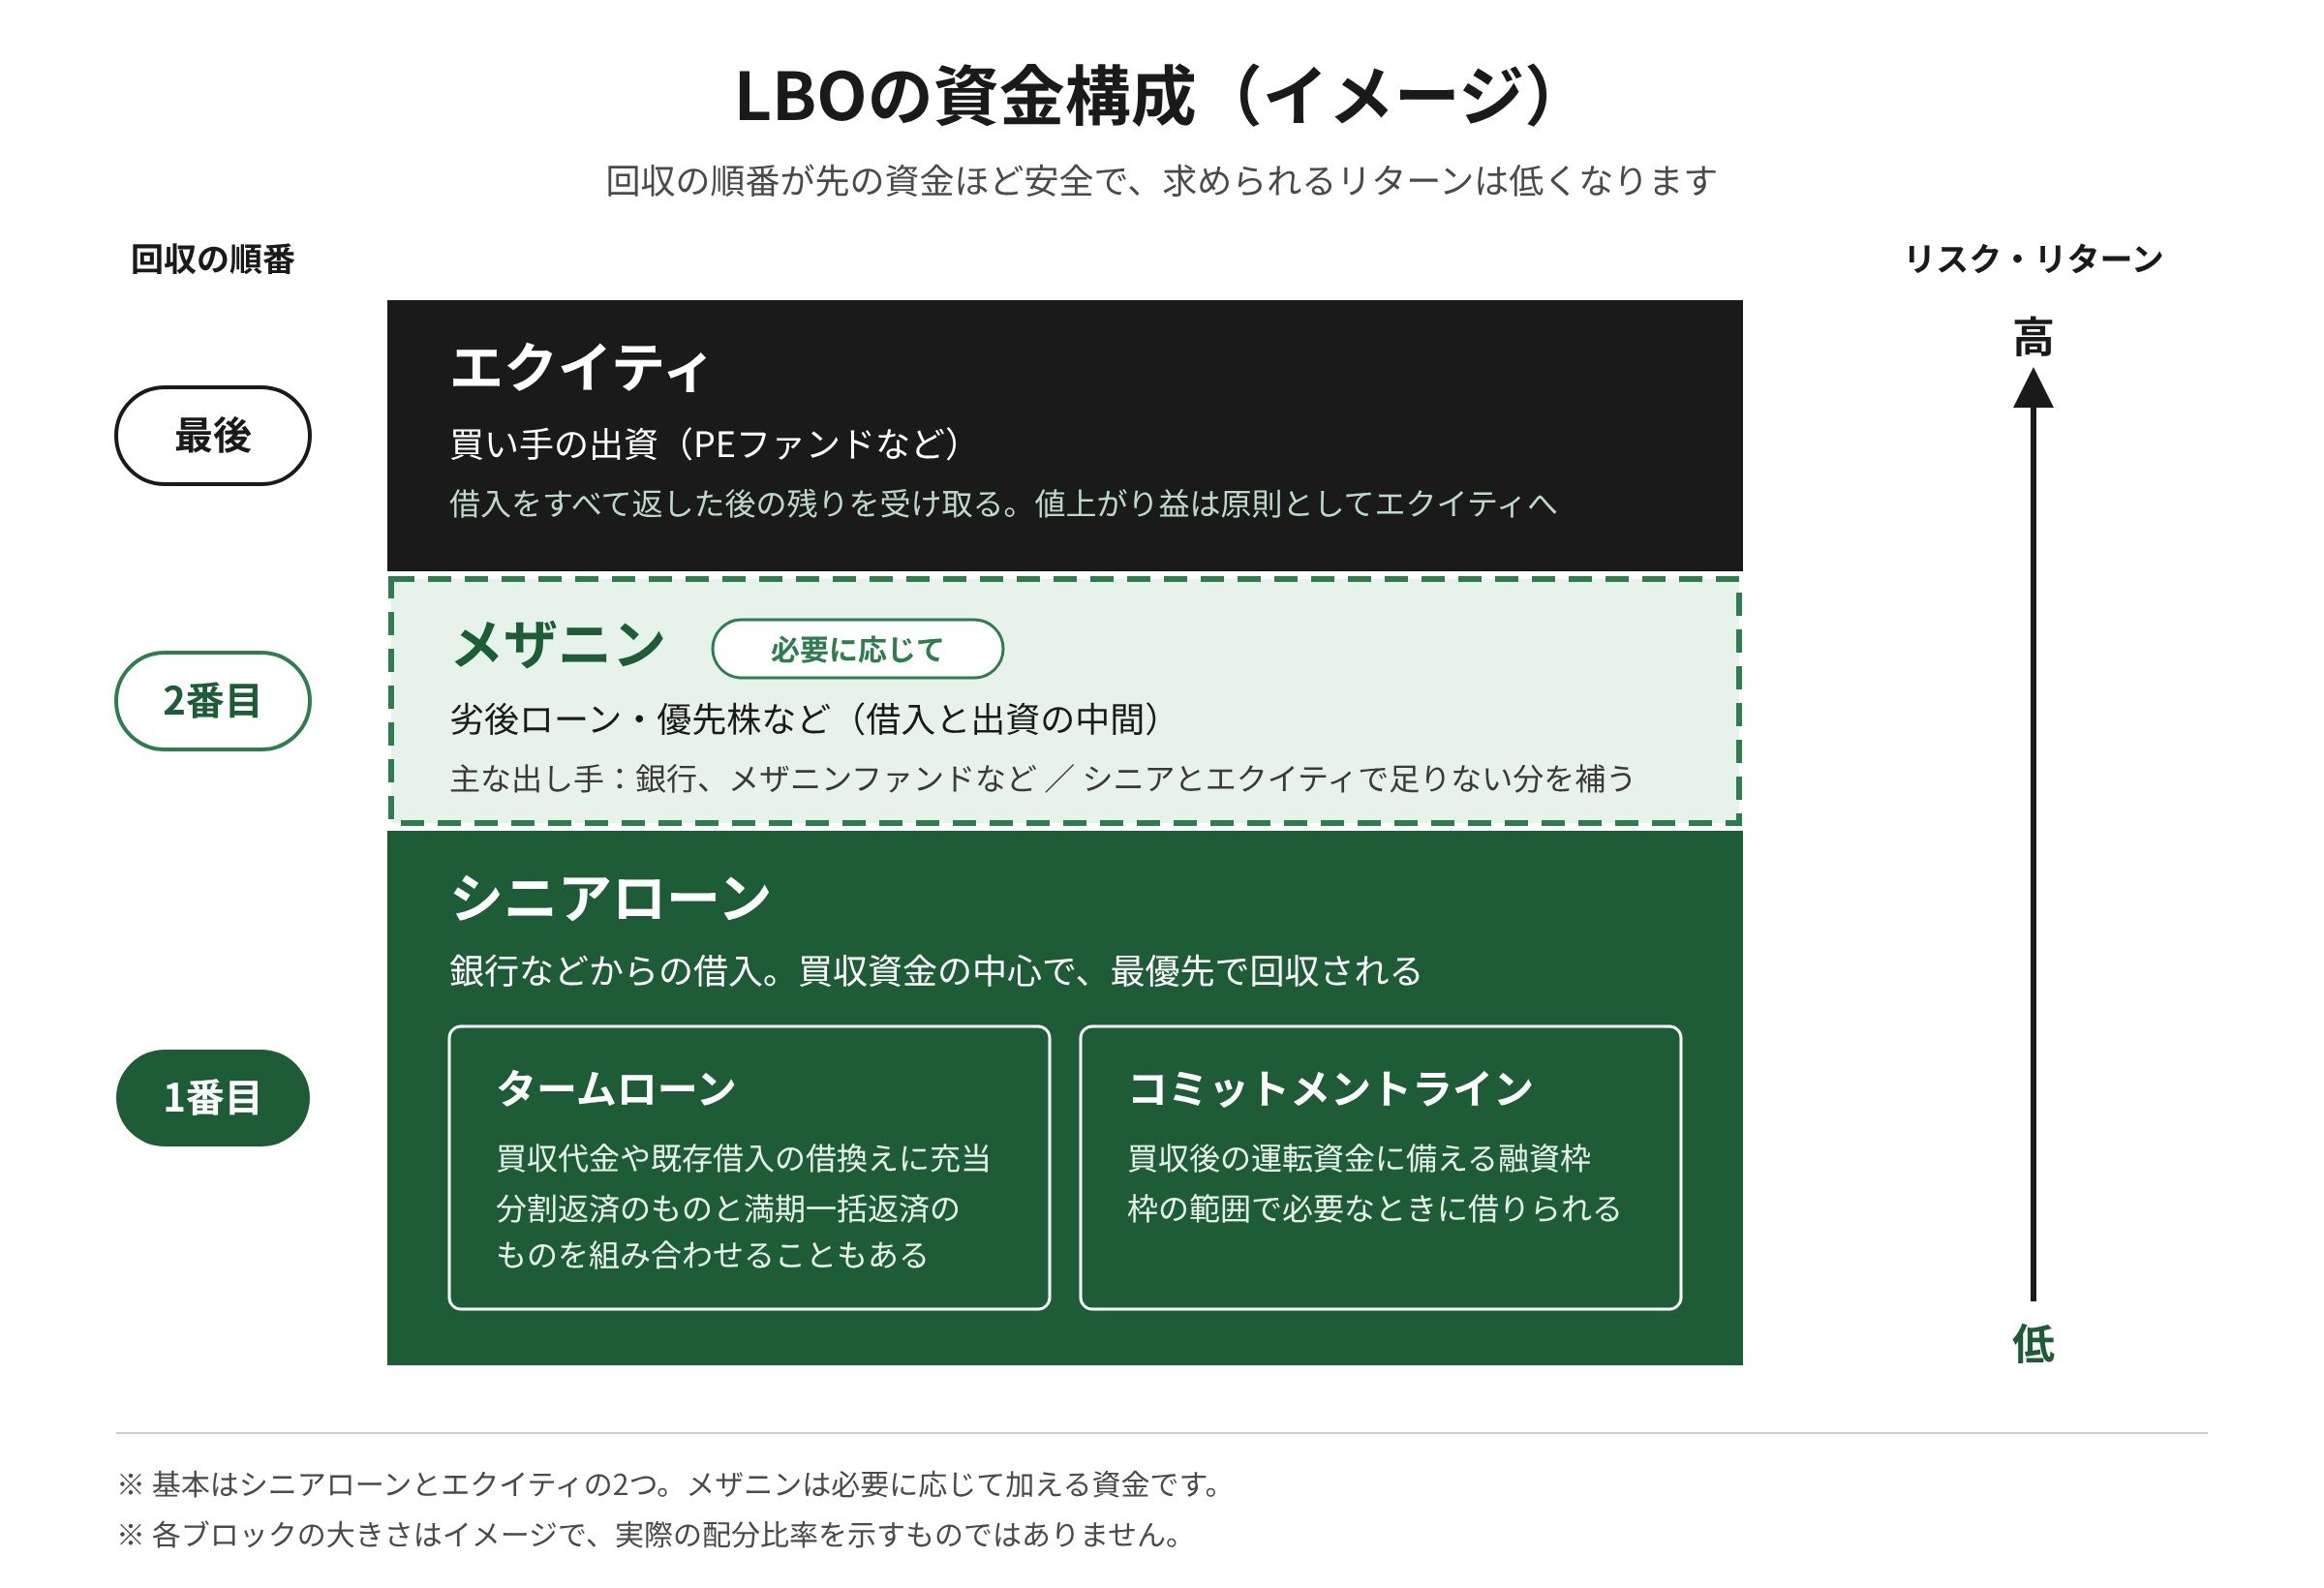
3つの違いは「回収の順番」です。対象企業の経営が苦しくなったとき、先に返してもらえる資金ほど安全なので、求められるリターンは低くなります。
シニアローンは、買収資金用のタームローンと運転資金用のコミットメントラインで構成されるのが一般的です。メザニンは借入と出資の中間的な性質を持ち、シニアとエクイティだけでは足りない資金を補います。
① シニアローン:銀行からの借入
買収資金の中心になる借入で、最優先で返済されます。安全性が高い分、金利は3つの中で最も低くなります。
シニアローンは、一般に次の2つで構成されます。
・タームローン:買収代金などに充てる借入で、分割返済のものと満期一括返済のものを組み合わせることもあります。
・コミットメントライン:買収後の運転資金に備える融資枠です。決められた枠の範囲で、必要なときに借りられます。
② メザニン:借入と出資の中間
メザニンは、劣後ローンや優先株などの資金です。回収はシニアローンの後になるため、金利や配当はシニアより高めに設定されます。
シニアローンと買い手の自己資金だけでは足りない分を埋める、「すき間を埋める資金」と考えると分かりやすいでしょう。
③ エクイティ:買い手の自己資金
買い手が出す出資金です。回収できる順番は最後なので、対象企業が破綻すれば真っ先に損失を負います。
その代わり、企業価値が上がったときの値上がり益は、借入を返した後に原則としてエクイティが受け取ります。LBOで投資リターンが大きくなるのはこのためです。
財務制限条項(コベナンツ)と全資産担保の原則
LBOローンは買い手本体に請求できない「ノンリコース」が一般的なため、金融機関は次の2つで貸し倒れリスクに備えます。
• 全資産担保の原則
対象企業とその子会社が保有する資産は、原則としてすべて担保の対象になります。買い手が保有する対象企業の株式にも、担保が設定されます。
• 財務制限条項(コベナンツ)
財務指標を一定の水準に保つことを約束させる条項です。違反すると、金利の引き上げや一括返済を求められることがあります。
LBOを行うメリット
買い手・売り手・金融機関における主なメリットは以下の通りです。
買い手のメリット
買い手にとってのメリットは、主に次の4つです。
1.少ない自己資金で大きな会社を買収できる
買収資金の大部分を借入でまかなえるため、自社より規模の大きい会社も買収対象になります。
2.投資リターンを高められる
企業価値が上がれば、その増加分は少ない自己資金に対して大きな利回りとなります。
3.借入の返済義務が買い手本体に及ばない
借入の主体はSPC(合併後は対象企業)で、ノンリコースローンとして組まれるのが一般的です。万一の場合も、買い手の損失は原則として出資額の範囲にとどまります。
売り手のメリット
売り手の株主は、通常より多くの売却益を得やすくなります。買い手は経営権を確実に取得するため、適正株価にプレミアムを上乗せした価格を提示するのが一般的であるためです。
また、自己資金の少ない買い手も候補に入るため、売却先の選択肢が広がります。
金融機関のメリット
金融機関は、通常の融資より高い金利で利息収入を得られます。
また、対象企業の資産を担保に取り、コベナンツ(財務制限条項)で経営をモニタリングできるため、リスクを管理しながら大口の貸出先を確保できます。
LBOを行うデメリット・注意点
LBOのデメリットは、「対象企業が多額の借入金を背負う」ことから生まれます。
買い手のデメリット
1.金利負担で資金繰りが悪化しやすい
LBOローンは金利が高めです。業績が計画を下回ると、利息と元本の支払いが事業を圧迫します。
2.失敗時の損失も「てこ」で大きくなる
企業価値が下がると、借入を返した後に残る自己資金は大きく目減りします。
3.想定したシナジーが得られないことがある
返済計画は買収後の成長を前提に組まれるため、シナジーが実現しないと計画全体が崩れます。
4.信用・評判が低下するおそれがある
ノンリコースでも、対象企業が返済に行き詰まれば、買い手の評判や信用力に影響します。
LBOを成功させるためのポイント

LBOの成否は、「買収後の対象企業が、計画どおり借入金を返せるか」で決まります。そのためのポイントは次の4つです。
負債が少なく、経営が比較的安定している企業を買収する
もともと負債が少なく、安定したキャッシュフローと手元資金に余裕がある企業は、LBOの借入金を負っても返済しやすくなります。
長期契約や継続課金で収益が読みやすい事業は、LBOに向いているといわれます。また、実力に対して過小評価されており、業績改善の見通しを立てやすい企業であれば、成功の確率はさらに高まります。
シナジー効果が見込まれる企業を買収する
事業会社が買い手の場合、自社の事業を補完し、売上拡大やコスト削減のシナジーが見込める企業を選ぶことが重要です。
シナジーによる収益の上乗せが、返済の余力になります。買収後の統合作業(PMI)の計画も、買収前から具体的に立てておきましょう。
金融機関から課せられた制約・条件をクリアする
銀行などから融資を受ける際には様々な制約が課されることがあります。
具体的には、買収企業は金融機関などからモニタリングされる、コベナンツ(債務者側の義務などの特約条項)を結ぶ必要があるなどの制約です。こうした条件にきちんと対応することでLBOを成功に導くことができます。
高すぎる価格での買収を避ける
LBOでは、買収価格が上がるほど借入額も増え、返済負担が重くなります。競合に勝つために高値で買うと、少しの業績悪化で返済計画が破たんしかねません。デューデリジェンス(買収監査)と企業価値評価を専門家とともに行い、「この価格なら返済できる」という上限を決めて交渉に臨みましょう。
LBOの成功事例
これまでLBOの特徴やメリット・デメリットについて詳しく説明してきましたが、実際にはLBOには成功するケースもあれば失敗するケースもあります。そこで有名な企業が関与した具体的なLBOの事例についてご紹介します。
ソフトバンクによる、ボーダフォン日本法人に対してのLBO
2006年3月、ソフトバンクは、ボーダフォン日本法人の買収を発表しました。買収総額は約1兆7,500億円で、当時としては国内最大級のLBOです。携帯電話事業に素早く参入することが狙いでした。
資金の内訳は、対象企業の資産を担保とするノンリコースのLBO借入が約1.1〜1.2兆円です。これにソフトバンクの出資2,000億円、ヤフーの出資1,200億円、英ボーダフォンからの優先株・劣後債計4,000億円が加わりました。通信事業は長期契約の顧客から安定した収益が見込めるため、LBOに向いている業種といえます。
カーライル・グループによる、リガクに対してのLBO
2021年1月、米カーライル・グループは、X線分析装置大手リガクの全株式取得を発表しました。
カーライルが約80%、リガクの志村晶社長が約20%を出資する持株会社が、買収の受け皿です(出典:カーライル・グループ プレスリリース、2021年1月6日)。
グローバル展開やガバナンス強化を進め、数年以内の上場を目指す計画でした。
その計画どおり、持株会社のリガク・ホールディングスは2024年10月25日に東証プライム市場へ上場しました。PEファンドによるLBOから再上場までを実現した事例です。
昭和電工による、日立化成に対してのLBO
2019年12月、昭和電工(現・レゾナック・ホールディングス)は、完全子会社を通じて日立化成をTOB(株式公開買付け)で買収すると発表しました。買付価格は1株4,630円、買収総額は約9,640億円です。
資金は、買収用のSPCがみずほ銀行から4,000億円を借り入れ、みずほ銀行と日本政策投資銀行が優先株で2,750億円を出資しました。さらに昭和電工が普通株で2,950億円を出資しています。
シニアローン・メザニン(優先株)・エクイティを組み合わせた、典型的なLBOの資金構成です。
LBOの失敗事例
失敗事例に共通するのは、買収後の借入金返済が対象企業の資金を強く圧迫したことです。
ダイセンホールディングスによる、さとうベネックに対してのLBO
さとうベネック(大分市、総合建設業)は、大分県内最大手のゼネコンだった佐藤組を前身とする会社です。借入金問題を抱えた佐藤組の再建のため、2007年に企業再生ファンドの出資で設立されました。
2012年2月、ファンドは全株式をダイセンホールディングスに売却します。ダイセンはLBOを採用し、別のファンドから一旦調達した買収資金13億円を、さとうベネックからの借入金で決済しました。その結果、さとうベネックから大きな資金が流出します。
その後、旧経営陣の退任、不透明な手形の流通、手形決済の不調と混乱が続き、工事も中断しました。買収から半年あまりの2012年9月、同社は負債総額44億2,900万円で民事再生法の適用を申請しています(東京商工リサーチ)。買収資金を対象企業に負わせるLBOの仕組みが、資金力の乏しい企業を一気に追い詰めた事例といえます。
KKRらによる、トイザらス米国本社に対してのLBO
2005年、PEファンドのKKRとベインキャピタル、不動産投資信託のボルナド・リアルティ・トラストは、米玩具小売大手のトイザらスに対する約66億ドルのLBOを発表しました。
買収後、同社は借入金の利払いだけで年間約4億ドルを支払い、店舗への投資が十分にできなくなります。ECとの競争が激しくなるなか、約50億ドルの長期債務を抱えたまま2017年9月に米連邦破産法第11章を申請しました。
2018年には米国内の全店舗が閉鎖されています。重い金利負担が、市場の変化への対応力を奪った代表的な失敗事例です。
よくある質問(FAQ)
LBOとMBOの違いは何ですか?
LBOは「借入金を使って買収する」という資金調達の方法、MBOは「経営陣が自社を買収する」という買い手の種類を指します。借入金を使うMBOは、LBOの一種です。
LBOは中小企業でも使えますか?
使えます。買い手が中小企業でも、対象企業に安定した収益があれば融資を受けられる可能性があります。地域銀行もLBOローンへの取組みを広げており、事業承継のためのMBOなどでも活用されています。ただし、対象企業の返済能力が厳しく問われるため、計画段階から専門家に相談するのが安全です。
LBOローンの金利はどのくらいですか?
一律の水準はなく、案件ごとに決まります。シニアローンは、TIBORやTORFなどの基準金利にスプレッドを上乗せする変動金利が一般的です。
スプレッドは、レバレッジレシオ(有利子負債÷EBITDA)に応じて変動する「プライシンググリッド」で決められることがあります。通常の事業性融資より高く、返済順位が低いメザニンはさらに高い利回りが設定されます。
LBOのリスクは何ですか?
最大のリスクは、買収後の業績悪化や金利上昇で借入金を返せなくなることです。
コベナンツに違反すれば一括返済を求められることもあり、最悪の場合は対象企業が経営破綻します。また、企業価値が下がると、レバレッジ効果により自己資金の損失も大きくなります。
終わりに
LBOは、買収対象企業の資産と収益力をてこに、少ない自己資金で大きな買収を可能にする手法です。成功すれば買い手・売り手・金融機関のそれぞれが利益を得られます。一方で、借入金を背負うのは対象企業自身であり、返済計画が崩れると会社の存続そのものが脅かされます。
LBOを検討する際は、対象企業の選定、適正な買収価格、無理のない返済計画、金融機関との条件交渉を、一体で設計することが欠かせません。メリットとデメリットを十分に比較し、M&Aの専門家の支援を受けながら進めましょう。
著者


