


【図解】債務超過とは?赤字との違い、倒産リスクと解消方法を解説
債務超過とは、単なる「赤字」とは異なり、企業の資産より負債が多い財務状態を指します。この状態が続くと、追加融資が受けられなくなったり、取引先からの信用が低下したりするなど、会社の存続が危ぶまれる深刻な事態につながる可能性があります。しかし、多くの経営者は「具体的にどうすればいいのか分からない」と悩み、動き出せないのが現状です。
本記事では、債務超過の基本的な仕組みや倒産リスク、赤字との違いをわかりやすく解説します。「債務超過とは何か?」を理解し、状況を打破するための第一歩を踏み出しましょう。
この記事のポイント
- 債務超過が続くと、新規資金調達が困難になり、倒産リスクが高まる。
- 債務超過の主な原因は赤字経営、投資による負債増加、資産評価損。
- 解消方法には利益改善、増資、借入見直し、資産売却、負債の資本化がある。
⽬次
債務超過とは?
債務超過とは、会社が抱える負債が資産を上回っている状態のことを指します。図で表すと以下のようになります。

例えば、資産500に対して負債が800あると、負債が資産を超えているため300の超過債務があることになります。この状態では、資産をすべて使い切っても負債を返済できません。
債務超過になるとどうなるか?
企業が債務超過に陥ると、以下のような負のスパイラルに陥る可能性があります。
- 金融機関からの融資が難しくなる
- 新たな投資ができず競争力が低下する
- 利益率の低下により資金繰りが悪化する
- 信用の低下により新規取引先との契約が難しくなる
債務超過が発生するとすぐに倒産になるわけではありませんが、債務超過の状態が長期間続くと深刻な影響を及ぼします。
すべての資産を売却しても負債を返済できないため、会社の存続が難しくなるためです。
また、決算書上では債務超過に見えない場合でも実際は債務超過に陥るケースがあり、これを「実質債務超過」と呼びます。
具体的には、以下のような状況です。
- 多額の売上債権が回収できず、不良債権となっている
- 貸付金の金額が大きく、返済の見込みがない
- 土地の価値が大幅に下落し、含み損により時価純資産がマイナスになる
資産や負債を時価で計算し、資産より負債が多くなる場合、「実質債務超過」とみなされます。
債務超過は破産や上場廃止の原因にもなる
債務超過になっても、支払いを続けられる限り会社はすぐには倒産しません。ただし法律上、株式会社などの法人は「支払不能」だけでなく「債務超過」も破産手続開始の原因になります(破産法第16条第1項)。ここでいう債務超過とは、会社の財産ですべての債務を完済できない状態を指します。
破産の申立ては、会社自身だけでなく債権者もできます(同法第18条第1項)。債権者が申し立てる場合は、自分の債権があることと、債務超過などの原因となる事実を疎明しなければなりません(同条第2項)。
上場企業は、東京証券取引所の上場維持基準で「純資産の額が正であること」が求められます。事業年度末に純資産の額がゼロ以下となり、1年以内に解消できなければ上場廃止基準に該当します。法的整理や私的整理で純資産を正にする計画を公表し、取引所が認めた場合などは、取引所が適当と認める期間まで猶予されます。
債務超過と赤字の違い
「赤字」や「債務超過」は企業の経営状態を示す重要な指標ですが、必ずしもすぐに倒産につながるわけではありません。倒産リスクが高いのは「資金ショート」であり、「債務超過」「赤字」がその次に続きます。
以降では「債務超過」と「赤字」「資金ショート」との違いを見ていきます。
赤字は支出が収益を上回る状態
「赤字」は、短期間(1ヶ月や1年)の支出(費用)が収益を上回る状態のことです。赤字は損益計算書で判断します。 一方の「債務超過」は、貸借対照表で資産より負債が上回っている長期的な財務状況を示します。
例えば、1年間赤字を出しても、過去に利益を積み立てていれば資金繰りが保てるため、倒産には至りません。しかし、赤字が続くと資産が減少し、最終的に負債が資産を上回る「債務超過」に陥る可能性があります。
赤字でなくても倒産する黒字倒産
赤字倒産は経営不振で赤字が続いた結果、倒産に至ることを指しますが、黒字倒産は、企業が利益を上げていて黒字であるにも関わらず、決済資金が不足して支払いが滞り、倒産することを指します。
決算書で黒字と判断するだけでなく、その内訳や実態を分析することが求められます。
債務超過と資金ショート・債務不履行の違い
資金ショートとは、手元の資金が不足して、支払いが不能な状態に陥ることです。
債務超過との違いは、手元に資金があるかどうかです。債務超過でも手元に資金がある場合、支払いは可能です。
企業は日々の支払い(仕入れ代金や借入金の返済など)を、手元のお金でやりくりする必要があります。
黒字経営で利益を上げている場合でも、以下のような状況が起きれば資金ショートが発生する可能性があります。
- 売上代金の入金が1ヶ月後になる一方で、仕入れ代金の支払いは今月中に必要
- 設備投資の支払いで多額の現金が必要だが、手元資金が不足している
一時的な現金不足が資金ショートを引き起こし、結果的に倒産するリスクが高まるのです。
債務超過になる主な原因
債務超過に陥る企業には、いくつか共通する原因や兆候があります。
ここでは、債務超過を引き起こす主な原因や、見逃してはいけない予兆について詳しく解説します。
赤字経営の常態化
赤字経営が続くと、金融機関や取引先からの信用を失い、企業の存続が危ぶまれます。
あくまで目安にはなりますが、過去3年間で2回以上赤字を出した場合は危険信号だと考えられるでしょう。これは、安定して利益を出せる企業と見なされず、金融機関からの信用を失うためです。
赤字が3年以上続いた場合、金融機関だけでなく取引先や従業員にも不安視され、経営全体に深刻な影響を及ぼす可能性があるでしょう。
投資による負債の増加
大規模な投資による負債の増加は、債務超過に陥る主な原因の1つです。
投資が期待通りの成果を生まなければ、収益が増えない一方で借入金の返済負担だけが増え、財務状況が悪化するリスクが高まるためです。
例えば、新しい事業の立ち上げや設備の導入に多額の借入金を利用した場合、その事業が不調に終われば返済が困難になり、資金繰りが悪化する可能性があります。
投資を検討する際には、リスクを十分に考慮した上で慎重な判断が必要です。
資産の評価損・特別損失
企業が保有する資産の評価損や特別損失の発生は、債務超過に陥る原因となる可能性があります。資産価値が下落すると、その評価損が純資産額の減少を引き起こし、負債が資産を上回る状態になるリスクが高まるためです。
また、自然災害や訴訟などによる一時的・例外的な特別損失も、企業の財務基盤を脆弱にする要因となります。
| 資産の評価損 | 特別損失 |
|---|---|
| 保有する不動産の市場価値が急落した場合や、株式の評価損が発生した場合、純資産が減少する | 自然災害による被害(倉庫の浸水や社屋 社屋の屋根の倒壊など)や、訴訟に伴う損害賠償金の発生は、一時的な損失として計上され、財務状況を大きく悪化させる可能性がある |
リスクを防ぐためには、資産価値の定期的なモニタリングやリスクヘッジの計画が必要です。
債務超過の目安や判断は貸借対照表のどこを見る?
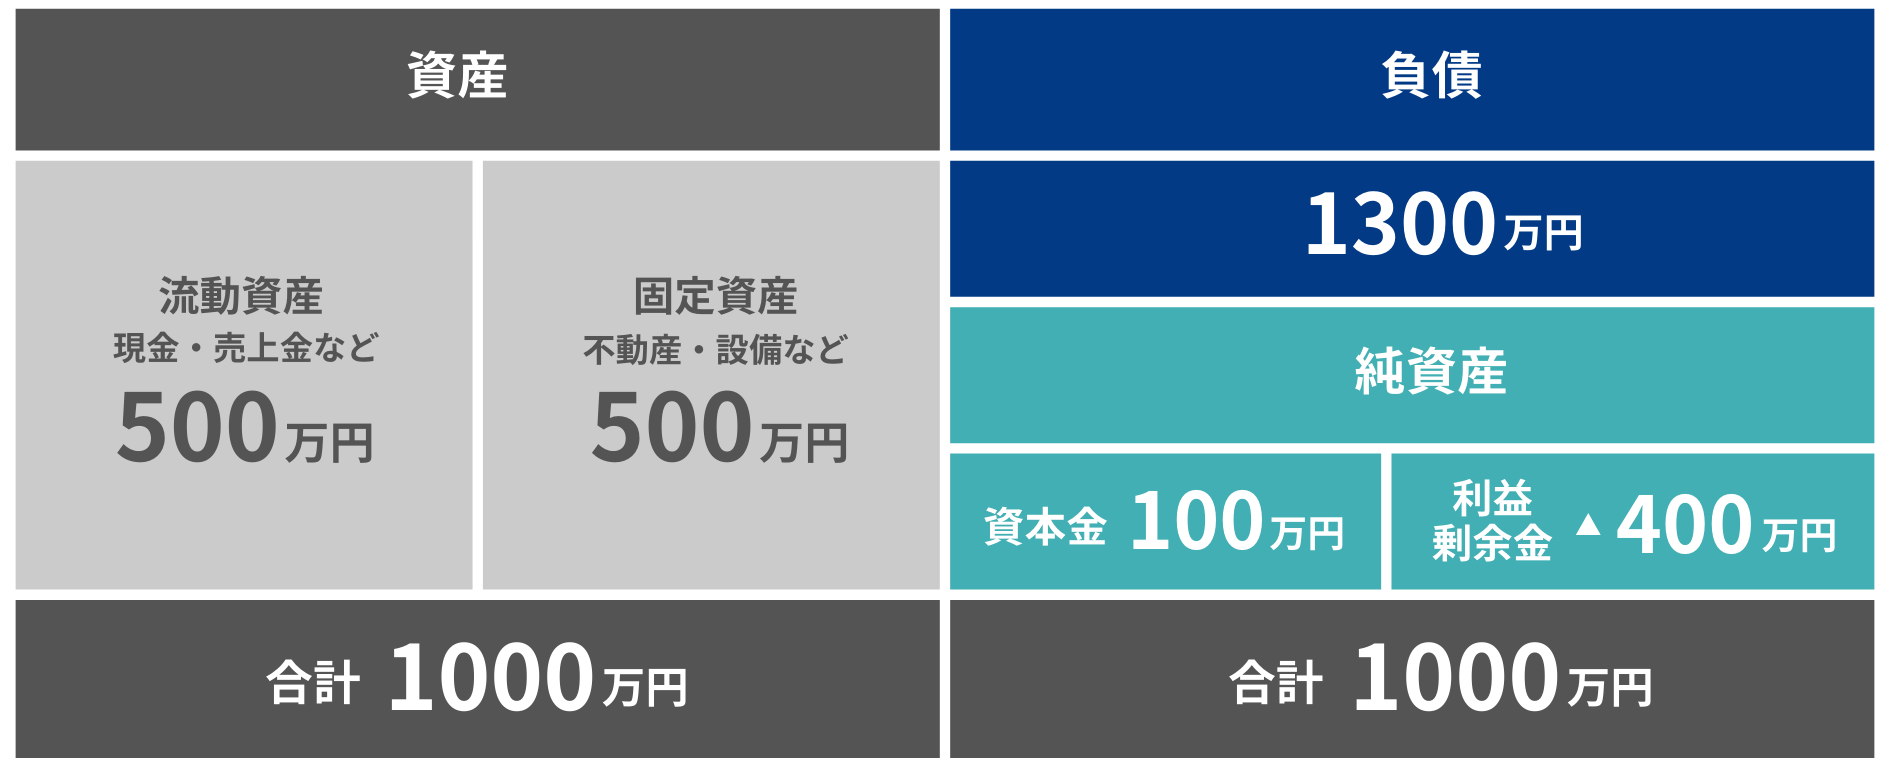
債務超過を判断するには、貸借対照表(バランスシート)で「純資産」の確認が重要です。純資産がマイナス(▲)になっている場合、資産をすべて売却しても負債を返済できない、債務超過の状態に陥っています。
貸借対照表は、企業の財務状況を以下の3つの要素で表しています。
| 資産 | 負債 | 純資産 |
|---|---|---|
| 会社が持っている財産(現金、不動産など) | 返済しなければならない借金や支払い義務 | 資産から負債を引いたもの、会社が実質的に持っている財産 |
企業の財務健全性を把握するために、定期的に貸借対照表を確認するのが重要です。
債務超過の予防策
債務超過は、企業の財務状態を悪化させる深刻な問題です。
一度債務超過に陥ると、資金調達が難しくなり、取引先や従業員との信頼関係にも影響を及ぼしかねません。
ここでは、債務超過を未然に防ぐための具体的な方法について見ていきましょう。
実態貸借対照表を作成する
債務超過を予防するには、「実態貸借対照表」を作成し、定期的なモニタリングを行います。
通常の貸借対照表では、未回収の売掛金や回収が難しい貸付金などが資産として計上される場合があります。そのため 正確に評価せずに放置すると、実際の財務状況が見えにくくなり、債務超過に気づくのが遅れるリスクがあります。
実態貸借対照表とは、決算書の資産と負債を「実際の価値」に置き直した貸借対照表です。決算書上は純資産がプラスでも、回収できない売掛金や値下がりした土地を置き直すとマイナスになることがあります。この状態を「実質債務超過」といいます。
金融機関は融資の審査で、資産価値のないものを差し引いた実態の純資産を見ています。中小企業の事業再生等に関するガイドラインに基づく再生計画でも、実態貸借対照表が出発点になります。自社でも同じ目線で確認しておくと、危険信号に早く気づけます。
このように実態貸借対照表を定期的に見直すと、財務の健全性の維持ができるので、リスクを未然に防げます。
経営管理を整え、集計を正確に行う
債務超過を予防するには、定期的に資産と負債を集計し、常に正確なキャッシュフローを把握しておくのが重要です。
資産や負債の集計が不正確だったり、タイムラグが発生したりしている場合、実際の財務状況が正しく見えなくなり、問題の発見が遅れるリスクがあるためです。
特に、 大きな借入金や有価証券を扱っている場合、タイミングによるズレが生じやすいため、実態レベルでの把握が必要 です。
定期的に資産・負債の詳細を正確に集計し、キャッシュフローを把握していれば、問題が起きても迅速に対処できます。
定期的に専門家にチェックしてもらう
債務超過を予防するためには、公認会計士や税理士、経営コンサルタントなどの専門家に定期的に相談し、経営の状況をチェックしてもらいましょう。
専門家は豊富な知識と第三者視点を持っているため、企業経営における問題点を的確に指摘してくれます。
自分一人では気づけないリスクや改善点を見つけ出し、的確なアドバイスをしてくれるため、経営の安定化につながります。
顧問料や相談料などの費用はかかりますが、問題を放置した結果、より大きな損失を招く可能性もあるので注意が必要です。将来的なリスクを未然に防ぐための投資と考え、専門家へ相談するのが賢明でしょう。
債務超過の解消方法
債務超過を解消するには、純資産をプラスに戻す必要があります。方法は「利益を積み上げる」「資本を入れる」「負債を減らす」の3つに分かれます。
利益を上げて純資産を積み増す
本業で利益を出し、利益剰余金のマイナスを埋めていくのが根本的な方法です。売上を伸ばすだけでなく、人件費や経費の見直し、業務の効率化によるコスト削減も効果があります。
過去の赤字による税務上の繰越欠損金があれば、その範囲内の利益には法人税がかかりません。利益がそのまま純資産の回復につながりやすい時期です。ただし効果が出るまで数年単位の時間がかかるため、他の方法と組み合わせるのが一般的です。
増資(第三者割当増資を含む)
新しく株式を発行して出資を受けると、資本金や資本準備金が増え、その分だけ純資産が増えます。引受先には、経営者自身のほか、取引先や投資ファンド、事業の支援を前提とするスポンサー企業などがあります。既存株主以外に株式を割り当てる方法を「第三者割当増資」といいます。
即効性は高い一方、赤字の原因そのものは解消しません。また既存株主の持株比率が下がり、経営権に影響します。増資によって資本金が1億円を超えると、中小法人向けの税務上の特例が使えなくなるため、増資額は税理士と相談して決めましょう。
DES(デット・エクイティ・スワップ)
DESは、借入金などの債務を株式に切り替える方法です。負債が減り、その分資本が増えるため、現金の支出なしに純資産を改善できます。
金融機関の債権を対象とするDESは、主に大企業の再生局面で使われます。中小企業では、経営者からの借入金(役員借入金)を対象とするDESが一般的です。
注意したいのは税金です。税務上、DESで資本に振り替えられるのは債権の時価です。債務超過の会社に対する債権は時価が額面を下回るため、差額が「債務消滅益」として益金になります。繰越欠損金で相殺できるかを事前に試算しておきましょう。
債務免除
債権者に返済を免除してもらうと、負債が減り純資産が改善します。免除された額は「債務免除益」として益金になりますが、繰越欠損金と相殺できます。民事再生などの法的整理や、合理的な再建計画に基づく債権放棄では、期限切れ欠損金も使えます(法人税法第59条)。
経営者が自社への貸付金を免除する場合は、株主への贈与税にも注意が必要です。同族会社が対価なしに債務免除を受けて株価が上がると、他の株主は免除した人から贈与を受けたものとみなされるためです(相続税法基本通達9-2)。ただし、会社が資力を失った状態での免除なら、債務超過額に相当する部分は贈与として扱われません(同9-3)。金融機関による債権放棄は、私的整理や法的整理の中で行われるのが通常です。
資本性劣後ローン
資本性劣後ローンは、金融機関が資産査定で自己資本とみなすことができる融資です。返済は期限に一括で行い、法的倒産手続きでは他の債務より後に返済されます。そのため、追加の融資を受けやすくなります。ただし、決算書上は負債に計上されるため、会計上の債務超過は解消しません。金融機関からの評価を改善し、立て直しの時間と資金を確保する手段と考えましょう。
日本政策金融公庫の「挑戦支援資本強化特別貸付(資本性ローン)」では、融資限度額は国民生活事業で7,200万円、中小企業事業で15億円です。返済期間は5年1か月以上20年以内で、金利は業績に応じて変わります(2025年4月時点)。
最新の条件は日本政策金融公庫のウェブサイトで確認してください。
含み益のある資産の売却
純資産が増えるのは、資産を帳簿価額より高く売った場合です。帳簿価額で売れば純資産は変わらず、下回れば売却損でかえって悪化します。取得時より値上がりした土地や有価証券、保険積立金などが対象になります。
売却代金で借入金を返済すれば、資産と負債がともに減り、財務の健全性は高まります。非上場株式など買い手を探すのに時間がかかる資産は、計画的に売却を進めましょう。
借入の見直しは「時間を稼ぐ」方法
金利の引き下げや返済期間の延長は、毎月の返済負担を軽くし、資金繰りを改善します。ただし負債の額は変わらないため、純資産は増えません。債務超過を解消する方法ではなく、上記の方法で立て直すまでの時間を稼ぐ方法と考えましょう。返済条件の変更では、金融機関から経営改善計画の提出を求められるのが一般的です。計画づくりは、各都道府県の中小企業活性化協議会や専門家に相談できます。
債務超過に陥っても再建や売却の道はある
以上、債務超過企業の特徴や解消方法について解説しました。債務超過に陥った場合でも、専門家のサポートを受け適切なスキームや計画を立てれば、再建の道が開ける可能性があります。
自社の課題を正確に把握し、未来に向けた新たな一歩を踏み出しましょう。
債務超過に関するよくある質問
Q. 減資で債務超過を解消できますか?
減資だけでは解消できません。資本金を減らして繰越損失を埋める減資(欠損填補)は、純資産の内訳が入れ替わるだけで、合計額は変わらないためです。株主にお金を払い戻す減資なら、純資産はかえって減ります。
減資は、増資と組み合わせて株主構成を入れ替える場合や、資本金の額を下げて税務上の区分を変える場合などに使われます。純資産を増やすには増資やDESなどが必要です。
Q. 債務超過は何年続くと危ないですか?
非上場企業には、「何年以内に解消しなければならない」という法律上の期限はありません。目安になるのは次の数字です。
• 上場企業:純資産の額がゼロ以下の状態を1年以内に解消しないと、上場廃止基準に該当します。
• 私的整理の再生計画:中小企業の事業再生等に関するガイドラインでは、実質債務超過を原則と5年以内に解消する計画が求められます。
• 倒産企業の実態:2025年に倒産した企業の71.1%が債務超過でした(※)。前々期の61.8%から上昇しており、倒産前に債務超過が広がる傾向が見られます。
ただし、10年連続で債務超過の中小企業も6.7%あり、年数だけで倒産が決まるわけではありません。より重要なのは、赤字が続いて債務超過額が毎年広がっていないかと、資金繰りが回っているかです。
※出典:東京商工リサーチ
Q. 債務超過でも融資は受けられますか?
受けられる可能性はありますが、審査は厳しくなります。金融機関は決算書の純資産だけでなく、資産や負債の実態、今後の返済能力、経営改善計画を見て判断します。代表者からの借入金を自己資本とみなして評価することもあります。
金融機関の評価で自己資本とみなせる「資本性劣後ローン」も選択肢です。日本政策金融公庫の制度などがあります。実現可能な経営改善計画を用意してから相談すると、話が進めやすくなります。
監修


