M&A in Asia Conference 2026登壇レポート


⽬次
- 1. 後継者を探すASEAN企業が、日本企業の海外成長の入口に
- 2. ASEANでも「後継者不在」が譲渡の理由になり始めた
- 2-1. 研究者・中小企業団体と議論した「承継」の現実
- 2-2. 「売ること」は「諦めること」ではない
- 3. なぜ日本企業はASEANに成長の場を求めるのか
- 3-1. 国内成長を制約する3つの構造要因
- 3-2. 「自前で立ち上げる」から「譲り受ける」へ
- 4. 売り手が見ているのは価格ではなく「譲渡後」
- 4-1. 「承継(Succession)× 成長(Expansion)」という考え方
- 4-2. 売り手が決め手にするのは「相手との相性」
- 4-3. 買い手も「選ばれる側」である
- 5. 案件を止める「ディールブレーカー」
- 6. 良い案件は「現地の相談ルート」から生まれる
- 7. まとめ:海外M&Aは「相手の承継課題」から考える
- 7-1. 検討を始める前に自社で確認したい4点
- 7-2. 市場と事例を知りたい方へ
- 7-3. 自社の場合を具体的に相談したい方へ
- 7-4. 海外M&Aの無料相談
- 7-5. 海外M&Aサービスサイト
- 7-6. プロフィール
- 7-7. 監修
後継者を探すASEAN企業が、日本企業の海外成長の入口に
人口減少と高齢化で国内市場の縮小が見込まれるなか、海外に成長の場を求める中堅・中小企業が増えています。その選択肢の一つが、ASEAN企業のM&Aです。
ここで知っておきたいのは、ASEANでも創業者世代の代替わりが始まり、「後継者不在」が会社を譲る理由になりつつあることです。日本の買い手にとっては、成長している現地企業と出会う機会が広がることを意味します。
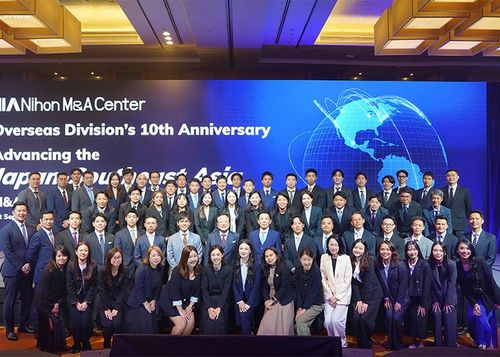
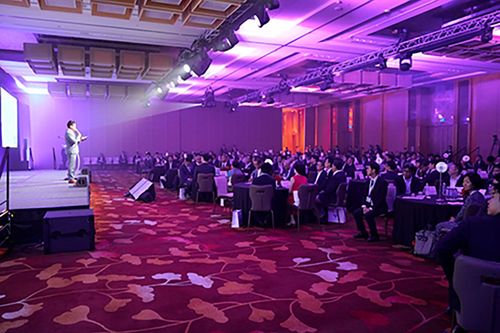
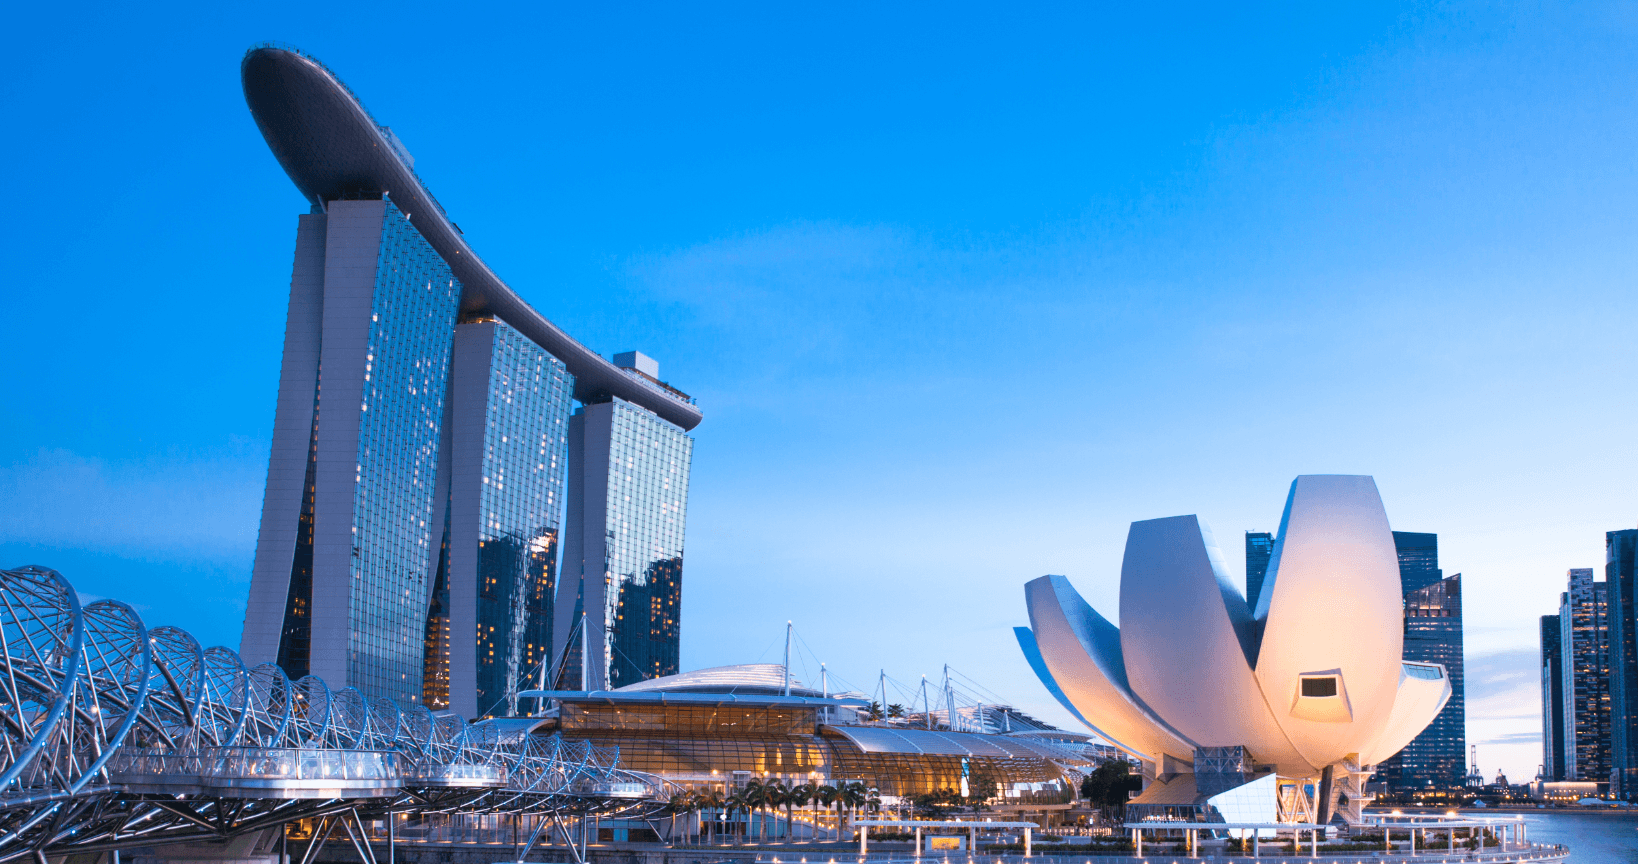
2026年11月10日、シンガポールのマリーナベイ・サンズで国際カンファレンス「M&A in Asia 2026: Capital, Strategy & Transformation in a Fragmented World」が開催されました。シンガポールM&A協会(SG M&A)とIMAA Instituteが共催し、アジア太平洋のクロスボーダーM&Aを、地政学、プライベートキャピタル、AI・デジタル、PMI(M&A後の統合作業)、法務などの切り口で議論する終日型のカンファレンスです。
日本M&Aセンターはプラチナスポンサーとして参加し、執行役員 海外チャネル部長の尾島悠介と、日本M&Aセンターマレーシア Deputy Directorの坂本遼介が登壇しました。
ASEANでも「後継者不在」が譲渡の理由になり始めた
研究者・中小企業団体と議論した「承継」の現実
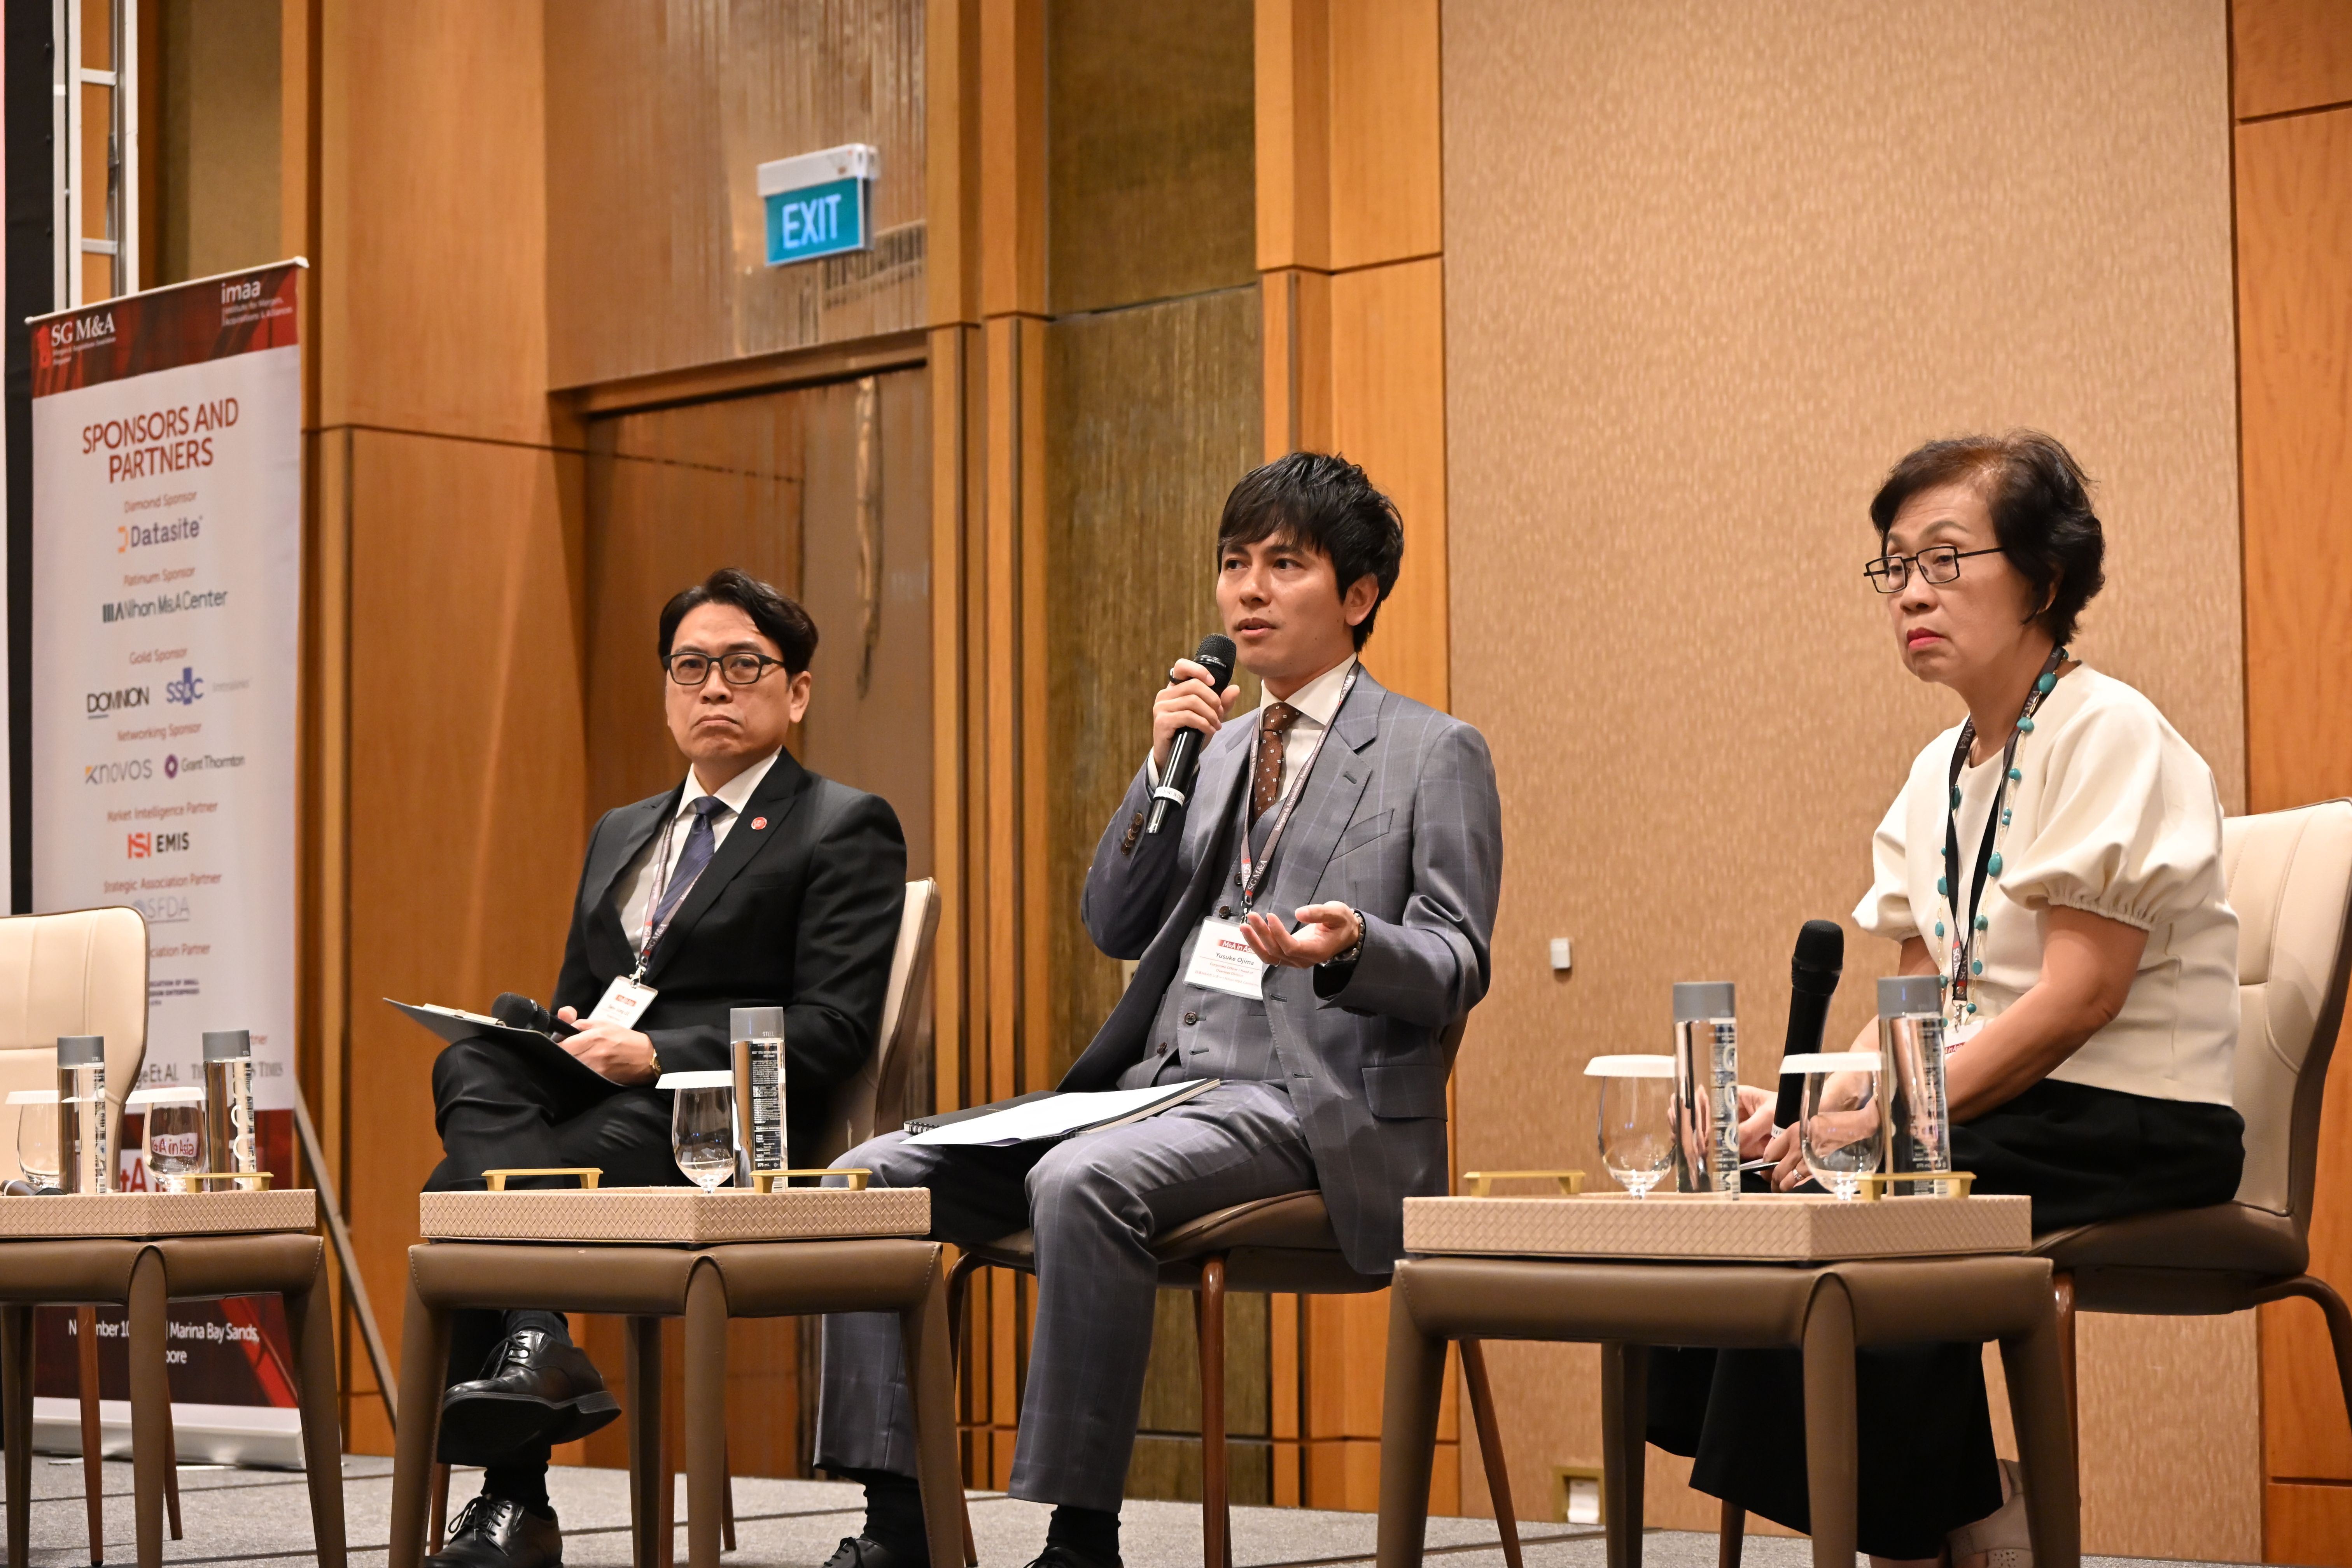
尾島が登壇したのは、パネル「Succession Meets Expansion: The Next Japan–Southeast Asia M&A Corridor」です。モデレーターは、TrueVA CapitalのManaging Directorで、シンガポールの中小企業団体ASME(Association of Small & Medium Enterprises)のSME Unite ProgrammeでAdvisory Council Chairを務めるLee Swee Siong氏。パネリストは、アジアのファミリービジネスを研究するシンガポール国立大学(NUS)ビジネススクール准教授のYupana Wiwattanakantang氏と尾島です。
Yupana氏が研究者として「なぜ承継が難しいのか」を、尾島が実務家として「M&Aでどう解くのか」を担う構成で、次の現実が議論されました。
- 子どもが別の道を選び、親族内での承継が前提ではなくなっている
- 「会社を売るのは家族や従業員への裏切りではないか」という心理的な抵抗が強い
- 承継をまだ具体的に考え始めていない経営者も多い
日本が一足先に直面してきた構図と同じです。日本の買い手から見れば、「業績は伸びているのに、後を託せる人がいない会社」が、これから譲渡先を探し始めるということです。
「売ること」は「諦めること」ではない
尾島はこのパネルで、M&Aアドバイザーとしてだけでなく、自身の家業を譲渡した「売り手」としての経験も語りました。適切な相手への譲渡は、創業者が築いた事業、従業員、顧客との関係を守りながら、次の成長につなげる手段になり得る、というメッセージです。
なぜ日本企業はASEANに成長の場を求めるのか
国内成長を制約する3つの構造要因
尾島はパネルで、日本企業が海外に目を向ける背景として、次の3つを挙げました。
- 人口減少と高齢化により、需要も働き手も縮んでいる
- 国内市場が成熟し、既存事業だけでは伸びしろが限られる
- 後継者不在が広がり、事業の継続そのものが課題になっている
このため日本企業は、新しい市場、人材、成長の土台を海外に求めています。その最有力の候補が、市場が伸び、起業家精神のある企業が多いASEANです。
「自前で立ち上げる」から「譲り受ける」へ
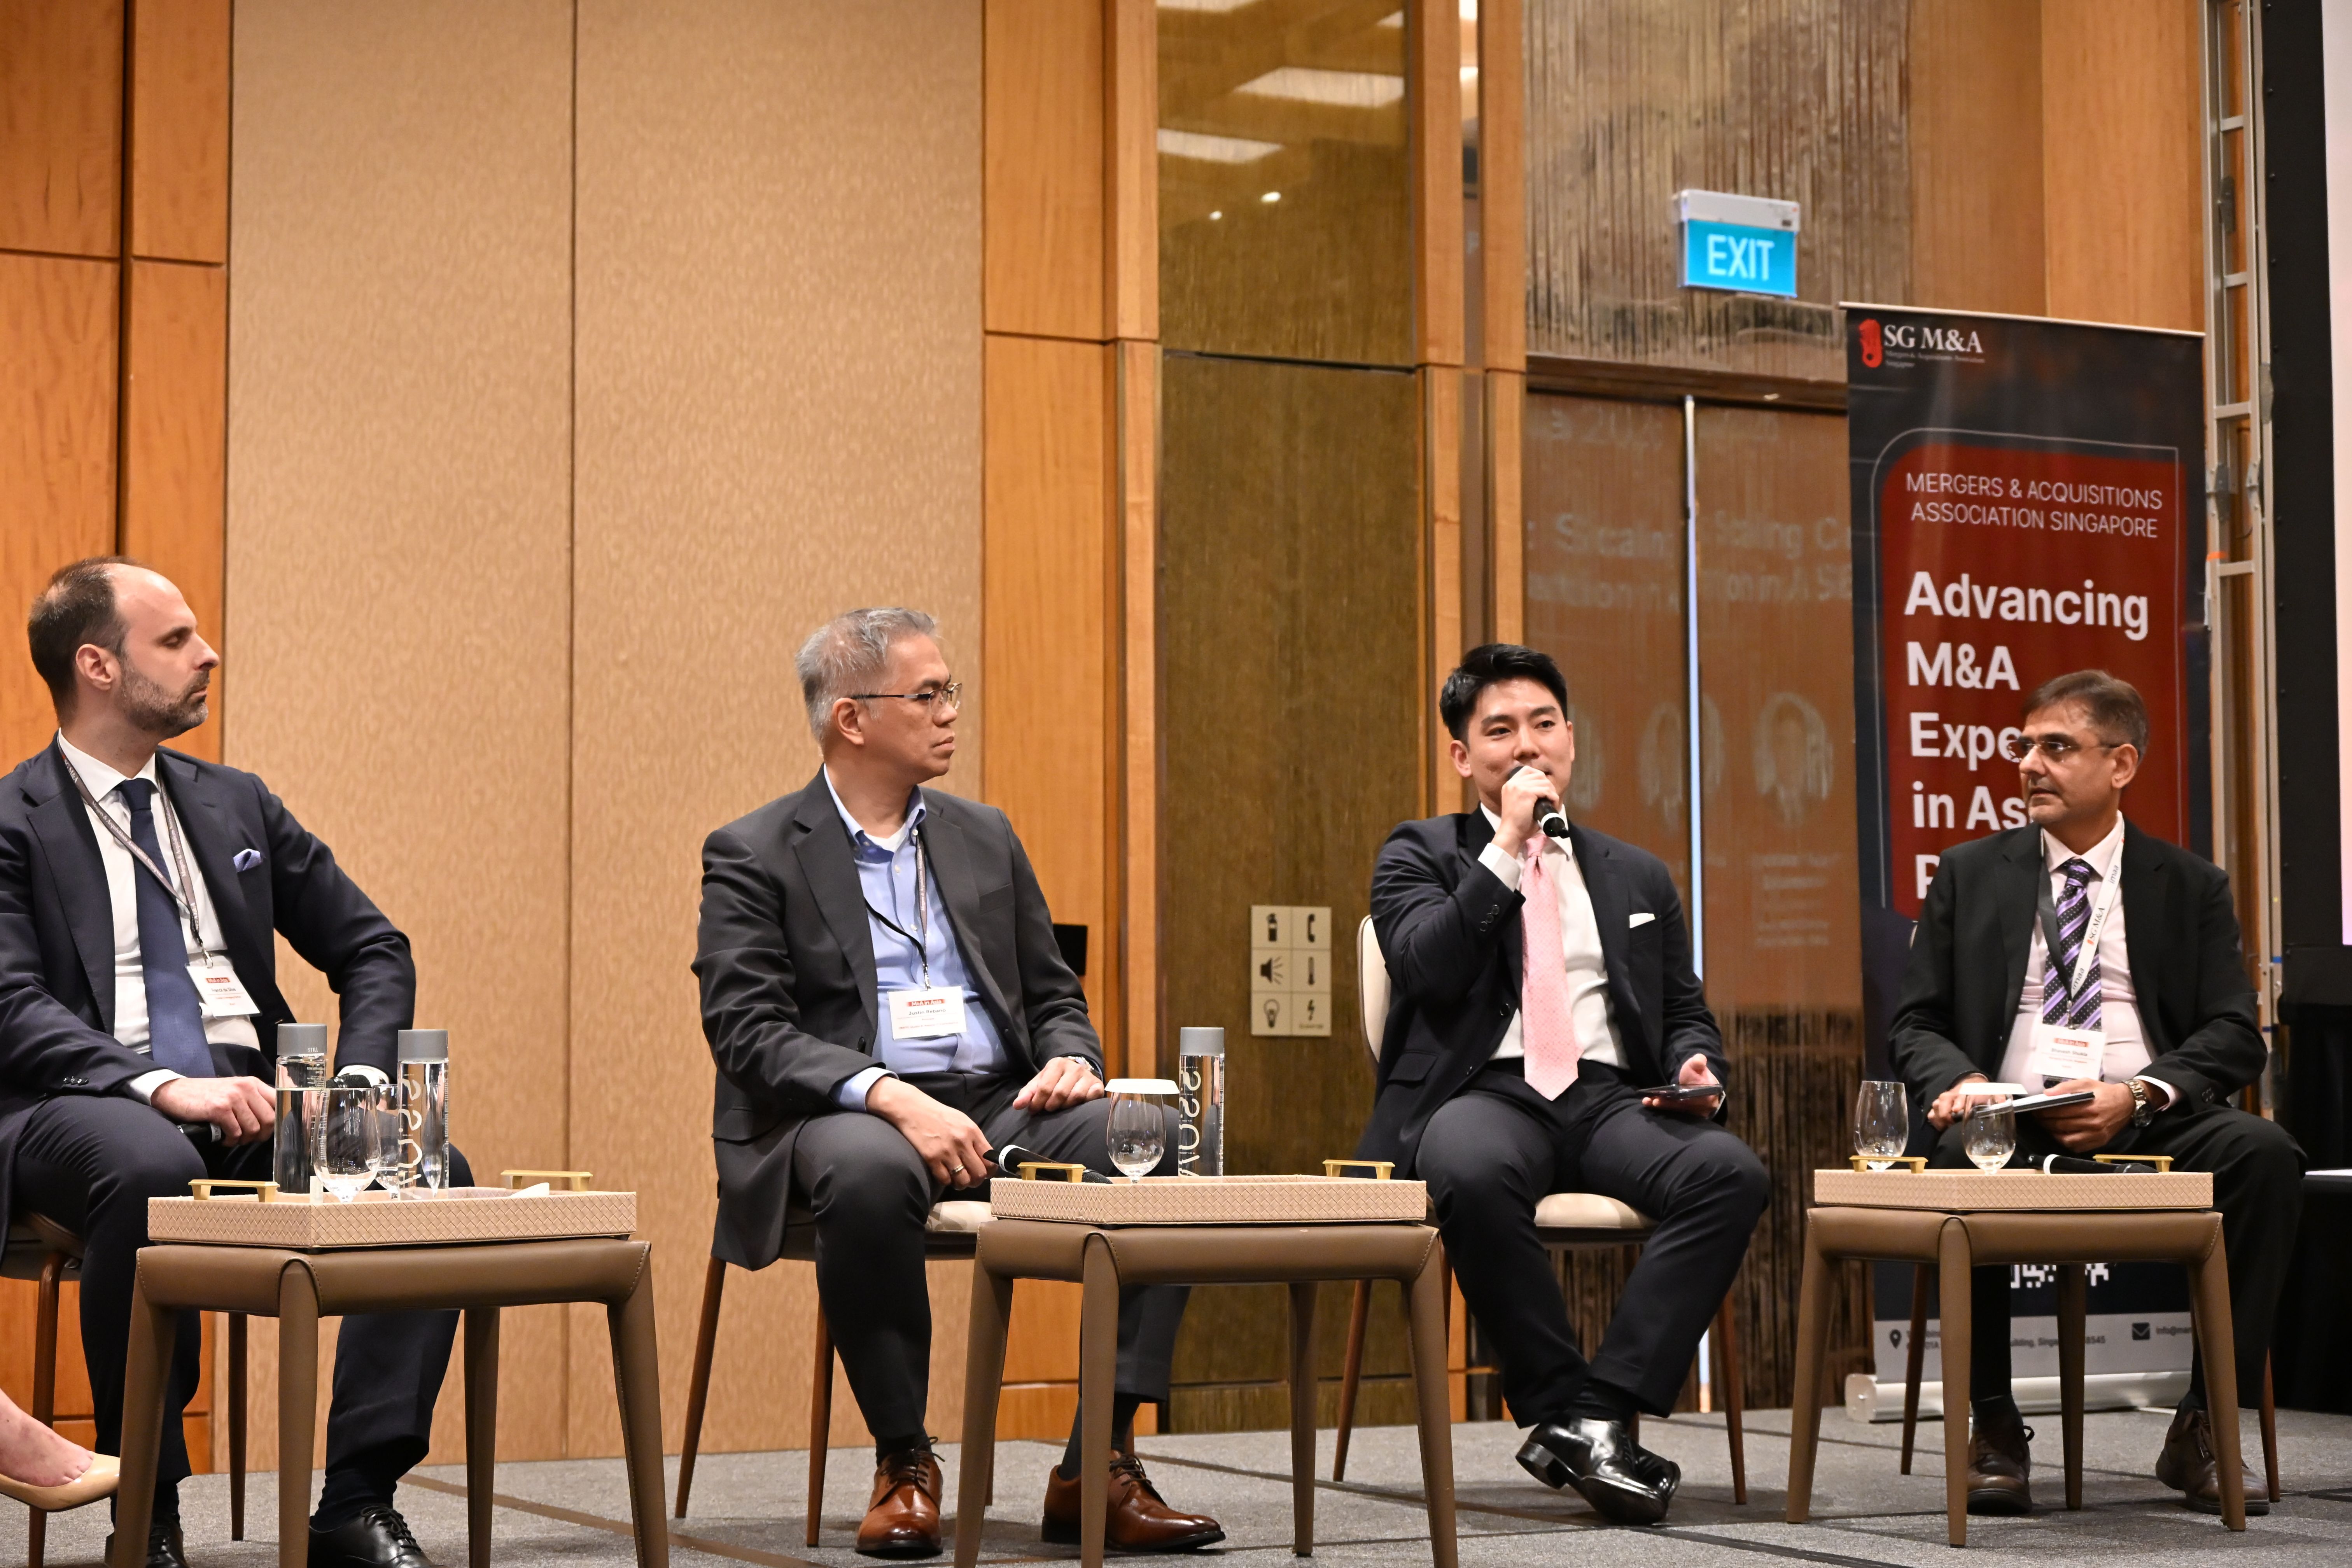
坂本が登壇したパネル「Strategic Playbooks: Scaling Corporate M&A and Integration in ASEAN」も、日本からASEANへの投資が増えている理由を出発点に議論しました。さらに、日本企業がASEAN企業への投資で重視する点や、その流れを現地の中小企業がどう受け止めているかにも話題が及びました。
自社で現地法人を立ち上げる場合、顧客、人材、許認可、取引先をゼロから積み上げる必要があります。すでに事業が回っている現地企業を譲り受ければ、その立ち上げ期間を省けます。第1節で触れたように、ASEANで後継者を探す企業が増えれば、その入口はさらに広がります。
ASEANのM&A市場の規模や、自前進出とM&Aによる進出の違いは、別のコラムで詳しく解説しています。
▶ ASEANで日本企業の買い手を待つ案件は年間約80件 中堅中小企業の海外M&Aの現在地
売り手が見ているのは価格ではなく「譲渡後」
「承継(Succession)× 成長(Expansion)」という考え方
尾島のパネルのタイトル「Succession Meets Expansion」は、この記事のテーマそのものです。ASEAN側の「事業を次につなぎたい」というニーズと、日本側の「海外で成長したい」というニーズを、一つのクロスボーダーM&Aで結び付けます。一方が買い叩く取引ではなく、互いに足りないものを持ち寄る提携として設計する、という考え方です。
| 日本企業(買い手) | ASEAN企業(売り手) | |
|---|---|---|
| 抱える課題 | 国内市場の成熟、人手不足 | 後継者不在、次の成長段階への移行 |
| 持ち寄れるもの | 資本、技術、業界の知見、長期的な関係を重んじる姿勢 | 成長市場への足がかり、現地の人材、事業基盤、起業家精神 |
| M&Aで得られるもの | 海外の成長基盤を、立ち上げ期間をかけずに手に入れる | 従業員・顧客・創業者の思いを守りながら、事業を続け、伸ばす |
尾島は、日本M&Aセンターが約10年の海外事業で支援してきた60件超の日本・ASEAN間のM&Aをもとに、日本の買い手がどう考え、ASEAN企業のどこを見ているのかを、実務家の立場から説明しました。
売り手が決め手にするのは「相手との相性」
パネルで伝えたかったことの一つが、「最後に決め手になるのは価格よりも相性と取引の形だ」ということです。後継者問題から譲渡を考える創業者は、提示された金額だけでは判断しません。見ているのは次の3点です。
- 従業員の雇用と、顧客との取引が守られるか
- 自分が築いた事業を、譲渡後も伸ばしてくれる相手か
- 譲渡後の自分の関わり方や、株式の譲り方など取引の形に納得できるか
坂本のパネルでも、日本からの投資をASEANの中小企業がどう受け止めているかが論点の一つになりました。
マレーシアを拠点に現地のオーナーと向き合う坂本は、次のように話します。
「日本と同様、ASEANのオーナーにとっても、数十年かけて育てた会社を譲渡することは非常に大きな決断です。譲渡先として日本企業は、中長期的な目線での経営姿勢やジャパンブランドへの信頼から好意的に受け止められる一方、意思決定の遅さや買収後の経営の自由度、従業員の処遇などを懸念する声もあります。
だからこそ、価格だけでなく、オーナーとの信頼関係の構築と、買収後のビジョンの共有が成功のカギになると考えています」
買い手も「選ばれる側」である
日本の買い手が「自分たちが選ぶ側だ」という前提で交渉に臨むと、売り手からの評価で他の候補に負けます。売り手が知りたいのは、買収金額よりも「譲渡後に何が起きるか」です。
そのため、日本企業にとって最も説得力のある提案は、譲渡後に現地企業へ何を提供するのかを具体的に示すことです。技術、販路、管理体制、従業員の処遇などを、交渉の早い段階で言葉にできるかどうかが差になります。
案件を止める「ディールブレーカー」
坂本のパネルでは、クロスボーダーM&Aを成立させない主な要因、いわゆる「ディールブレーカー」も議論されました。日本とASEANの企業は、商慣習も、意思決定の進め方も、M&Aに対する期待も異なります。その違いを埋められないまま交渉が進むと、条件が合っていても案件は止まります。
尾島のパネルでも、クロスボーダーM&Aの成否を分けるものとして、次の4つが挙げられています。
- 早めの準備:案件が出てから準備を始めても間に合いません。売り手は承継を、買い手は海外で何を得たいのかを、前もって考えておく必要があります。
- 相手との相性:事業として合うかだけでなく、経営の考え方や物事の決め方が合うかも問われます。
- 取引の形:創業者が一定期間経営に残るかどうか、株式を一度に譲り受けるか段階的に譲り受けるかなど、企業ごとに設計します。
- 譲渡後の統合(PMI):文化や商慣習の違いを越えて、譲渡後も事業を回せる体制が必要です。
いずれも、契約の直前になって気づいても立て直しが難しいものばかりです。海外M&Aを検討するなら、候補を探し始める前に自社側の方針を固めておくことが、案件を止めない最初の対策になります。
良い案件は「現地の相談ルート」から生まれる
尾島のパネルの結びは、「M&Aは一社だけでは完結しない」というものでした。ASEANでは、中小企業のM&Aへの理解がまだ十分に広がっていません。そこで、金融機関、会計士、弁護士、業界団体、M&Aアドバイザーが連携し、経営者に早めの準備を促す仕組み(エコシステム)が必要だという議論です。中小企業団体ASMEを代表するLee氏がモデレーターを務めたのも、この観点からです。
日本の買い手にとって、これは「良い案件ほど表には出てこない」ことを意味します。後継者に悩む創業者が最初に相談するのは、付き合いのある銀行や会計士、業界団体です。そうした現地の相談ルートとつながっているかどうかが、候補企業に出会えるかどうかを左右します。
日本M&Aセンターは、今回のカンファレンスで非公開のラウンドテーブルも共催しました。尾島が、日本とASEANをつなぐ当社の取り組みを紹介し、現地の専門家との連携の可能性について議論しています。

まとめ:海外M&Aは「相手の承継課題」から考える
M&A in Asia 2026での議論から、海外進出を検討する日本の経営者が押さえておきたい点は次の4つです。
- ASEANでも創業者世代の代替わりが始まり、「後継者不在」が譲渡の理由になりつつある
- 現地企業を譲り受ければ、自前で立ち上げるより早く成長の土台を得られる
- 売り手が見ているのは価格よりも「譲渡後に何が起きるか」であり、買い手も選ばれる側である
- 良い案件は現地の相談ルートから生まれるため、早めに準備し、専門家とつながっておくことが重要
検討を始める前に自社で確認したい4点
- 進出したい国と、現地で手に入れたいもの(顧客、人材、許認可、生産拠点など)を言葉にできているか
- 譲り受けた後に、現地企業へ何を提供できるか(技術、販路、管理体制など)を売り手に説明できるか
- 創業者が一定期間残る形や、段階的な株式取得など、柔軟な取引の形を社内で認められるか
- 案件が出たときに、すばやく意思決定できる体制があるか
海外M&Aにおける「最初の一歩」について、尾島は次のように話します。
「日本企業にとって、ASEANでのM&Aは今がまさにチャンスです。むしろ『今動かなければ取り残される』という危機感を持って取り組むことが重要です。
まずは早く現地に足を運び、多くの企業に会って、現地の商習慣を理解することから始めてください。
そのうえで大切なのは、信頼できるアドバイザーを選ぶことです。現地に拠点を持ち、十分な人員をかけて、経験豊富なチームが伴走できるアドバイザーであれば、最適な出会いにつなげることができます。
私たちも、日本企業の皆さまの挑戦を一社でも多くサポートしていきたいと考えています」
ASEANで譲渡先を探す企業が増えるほど、日本企業にとっての海外展開の入口は広がります。一方で、条件の合う相手との出会いは、早く準備を始めた企業から先に訪れます。
現地に足を運ぶ前に、自社の方針を整理しておくことから始めてみてはいかがでしょうか。
市場と事例を知りたい方へ
ASEANを中心とした海外M&Aの市場動向や支援の流れを、資料にまとめています。
自社の場合を具体的に相談したい方へ
海外M&Aの無料相談
進出したい国や業種、想定している取引の形に合わせて、海外チャネル部の担当者がご相談をお受けします。
海外M&Aサービスサイト
日本M&Aセンターの海外M&A支援については、海外M&Aサイトもご覧ください。
プロフィール
監修