
海外M&Aサービス 無料相談

マレーシア
M&Aのポイント

2026年最新 日本企業が知っておきたい市場環境と特徴

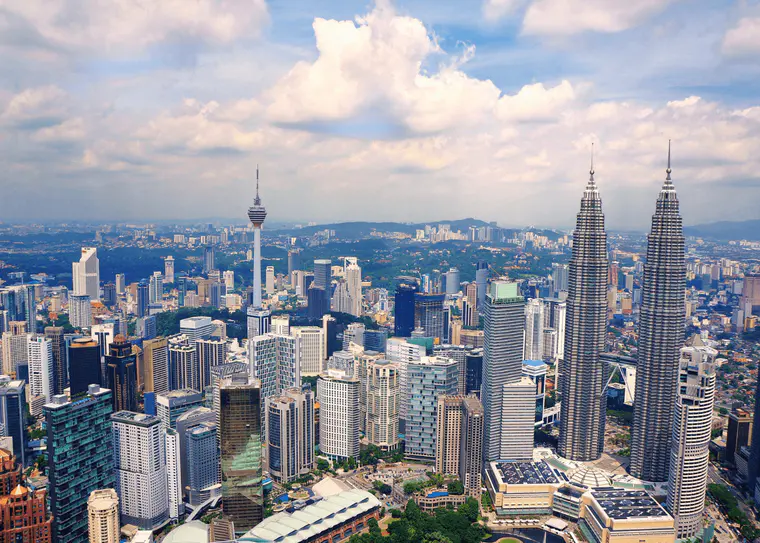
年間3〜5%の安定した経済成長を続けるマレーシア。
親日国家であるだけでなく、整備されたビジネスインフラ・
法制度、豊富な天然資源、低い災害リスクと、
昨今の中華系オーナーを中心とした後継者不在企業増加が、
日本企業にとって取り組みやすいM&A環境を形成しています。

出典:世界銀行「World Development Indicators」、GDP成長率(年率、マレーシア)

ビジネス環境

成熟と成長が共存するマレーシア市場

  • GDP成長率
    ※2023~2025年

    3~5%台

  • 人口
    ※2025年

    3,400万人

  • 零細・中小企業

    130万社

  • 年間M&A件数
    ※2025年12月4日時点

    147

マレーシアは「成熟しつつも成長している国」と評されます。英国植民地時代に整備された法制度と外資規制の少なさ、
豊富な天然資源(ゴム・パームオイル・錫)が外資系企業の進出を後押し。イスラム市場へのゲートウェイとしての機能も持ちます。

出典:
マレーシア統計局「国内総生産2025」
マレーシア統計局「マレーシア人口推計2025」
マレーシア中小企業公社「零細・中小企業パフォーマンスレポート2025」
出典:PwC「2025 Southeast Asia M&A Overview」(Mergermarketデータに基づく、2025年12月4日時点)

多民族・多言語が生み出すビジネスチャンス

  • Reason 1

    整備された法制度

    英国法の影響を受けた法体系が整備され、契約実務の予見可能性が比較的高い点が特徴です。企業には財務諸表の作成・提出と、原則として会計監査が求められますが、一定基準を満たす非公開会社には監査免除制度があります。買収時には監査の有無を確認し、財務DDを行うことが重要です。

  • Reason 2

    マレー語・英語・中国語・ヒンディー語

    中小企業に多い中華系ビジネスオーナーとの交渉も基本的に英語で対応可能。社員も多言語話者が多いことから、言語コストが低く、PMI後のコミュニケーションも円滑です。

  • Reason 3

    魅力的な消費市場

    マレーシアのハラル認証は世界的にも権威・信頼があるとされており、インドネシア・中東などのイスラム圏への輸出・展開を視野に入れた買収戦略が描けます。

※2025年1月1日以後に開始する事業年度から、一定基準を満たす非公開会社を対象とした法定監査の免除基準が段階的に導入されています。
出典:マレーシア会社法2016(Companies Act 2016)第267条、マレーシア企業委員会(SSM)実務指令第10/2024号(Practice Directive No. 10/2024)

マレーシアM&Aのポイント

  • Point 1

    案件特性

    当社が接するマレーシアM&A案件では、事業承継や後継者不在を背景に、売却を検討するケースが見られます。従業員の雇用維持や事業の継続を重視するオーナーもいるため、売却条件だけでなく、譲渡後の経営方針を踏まえた交渉が重要です。

  • Point 2

    業種分布

    第二次・第三次産業がともに栄えており、中でも製造業・商社案件が多いです。エネルギー関連等政府系ビジネスが多い異業種においては、買収後の事業継続について注意が必要になります。

  • Point 3

    宗教・民族

    マレー系(イスラム教徒)・中華系・インド系を主とした多民族・多宗教国家。買収後の人事・組織・オペレーション設計では、宗教観や民族構成への配慮が欠かせません。

  • Point 4

    労働力

    製造業を中心に、外国人労働者(ミャンマー、バングラデシュ等)に依存する業種が多く、労働許可・VISA規制への対応が必須。事前確認を怠ると買収後に問題が顕在化することがあります。

※当社が接したマレーシアM&A案件における傾向をもとに記載しています。案件ごとに背景や売却条件は異なります。

マレーシアM&Aの事例

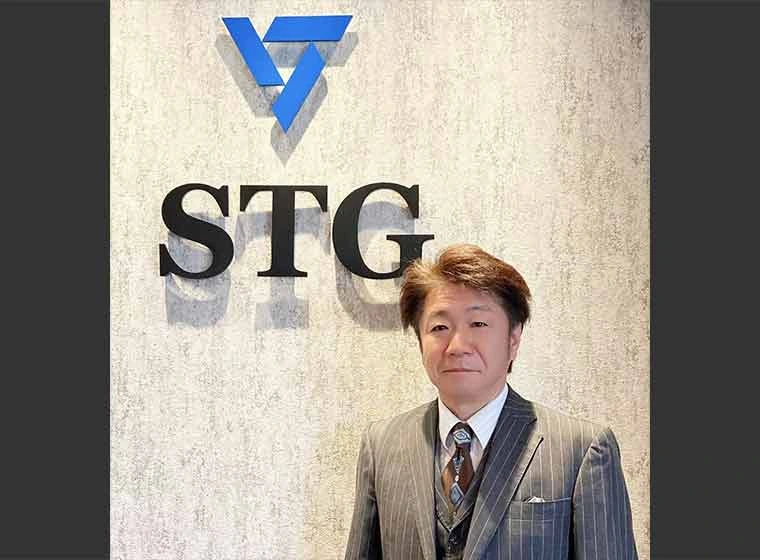
株式会社STG 佐藤輝明社長

売上76%増!日本の中堅・中小企業が
海外M&Aで成長を目指すモデルケース

マレーシアへの進出を目的に現地の会社を取得した、STG。マグネシウムダイカスト製品製造を行う同社の成長戦略について伺いました。

譲受企業情報
社名 株式会社STG(大阪府)
事業内容 マグネシウムダイカスト製品製造
売上高 約25億円※
従業員数 約800名(連結)※
譲渡企業情報
社名 STX Precision Corporation Sdn. Bhd.(マレーシア)
事業内容 アルミダイカスト製品製造
売上高 約20億円※
社員数 約560名※

※M&A実行当時の情報

大阪にある株式会社STGは、マグネシウムおよびアルミニウムダイカスト製品の製造を手掛けています。デジタル一眼レフカメラなど、軽さや薄さが要求される部品成型技術が強みです。同社は2006年に中国に生産拠点を設立して以来、積極的に海外展開を進めてきました。今回、マレーシアへの進出を目的に、コロナ禍の2021年3月、M&AでSTX Precision Corporation Sdn. Bhd.(以下、STX社)の株式を100%取得、子会社化しました。「M&Aは最も有効な成長の手段」と話す佐藤輝明社長に、同社の成長戦略について伺いました。
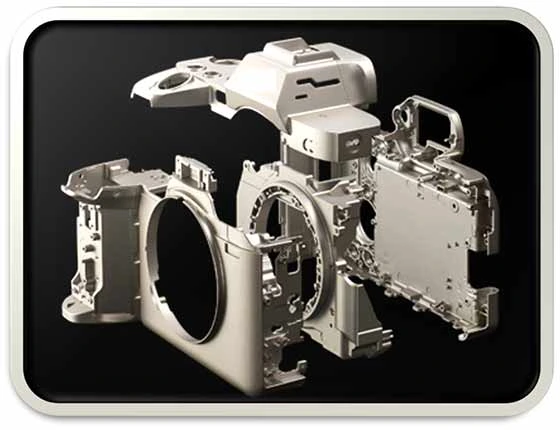
主力のマグネシウムダイカスト部品(一眼レフカメラ用)

TPM上場以降M&Aの情報が多く届くようになり事業領域拡大を見込める海外案件が舞い込んだ

――佐藤社長はいつ頃から海外進出をお考えだったのですか。

譲受け企業 株式会社STG 佐藤様: 2000年ごろから家電製品を中心に生産が中国に移っていることを強く感じるようになりました。当時、当社のマグネシウム部品は世界のパソコン製造大手と取引する主力事業となっていましたが、パソコンも中国での生産が活発でした。そこで、2006年に中国に現地法人を設立したのが海外展開の始まりです。
次に、タイへの進出を考えました。高級一眼レフカメラの筐体にもマグネシウムが採用されていて、ここでもカメラ製造大手がタイでの生産にシフトしていたからです。これからは、日本から製品を輸出するのではなく現地で部品を調達、組み立てまで行う流れになる。このサプライチェーンに加われなければ生き残れないという危機感から、2011年にタイで現地工場を稼働させました。ただこの時に、いちから生産拠点を立ち上げて軌道に乗せるのは時間がかかりすぎると感じました。工場などの設備工事、人員や顧客の獲得など取り組まなければならないことがたくさんありますから。

――これまでM&Aのご経験はおありだったのですか。

佐藤様: はい。国内で一度あります。2009年に取引先だった静岡のマグネシウム一次加工会社がリーマン・ショックなどの影響を受けて経営破綻し、民事再生することになったんです。管財人となった私は、そのとき「一次から二次加工まで一貫生産できれば競争力が大きく向上するのではないか」と思い譲受けを決意し、2010年に子会社化しました。

――今回、M&Aを決断された目的は何ですか。

佐藤様: マグネシウムだけでなくアルミニウムに本格参入して事業領域を拡大することが目的です。幸い、2019年にTPM(東証TOKYO PRO Market)市場に上場して以降、M&Aの情報が多く届くようになりました。当初は国内でも検討していましたが、2020年8月に取引銀行からマレーシアの企業を紹介されて興味を持ちました。東南アジアで比較的経済状況が安定している国への進出を以前から考えていたことと、STX社は取扱製品は違いますが業務内容が同じでしたので、シナジー効果も期待できると感じました。

Web会議を駆使し、マッチングから最終契約まで約6カ月のスピード成約

――コロナ禍でのクロスボーダーM&Aということで、交渉をすべてリモートで行ったそうですね。

佐藤様: 製造業の現場は工場ですから直接視察して判断したかったのですが、渡航制限により現地に行くことができませんでした。現地を見ていない不安感は非常にありましたが、日本M&Aセンターを介してSTX社と2・3カ月で30〜40回はWeb会議を行いました。
STX社のオーナーがPE(プライベート・エクイティ)ファンドだったこともあり、資料の提出も迅速でしたので、思いのほか交渉はスムーズでした。8月の企業紹介から10月にWebでのTOP面談を経て、11月には基本合意契約を締結しました。2021年に入り、2月からは詳細を確認するためにWeb会議を毎日のように行いましたね。

――マッチングから最終契約まで約6カ月というのは、海外M&Aでは異例のスピードです。

佐藤様: 中国の現地社長の伝手を使ってマレーシア在住の知人に工場を視察してもらったり、財務・法務のDD(デューデリジェンス)を行うなどして、できる限りの情報収集を行ったことも実現できた要因だと思います。
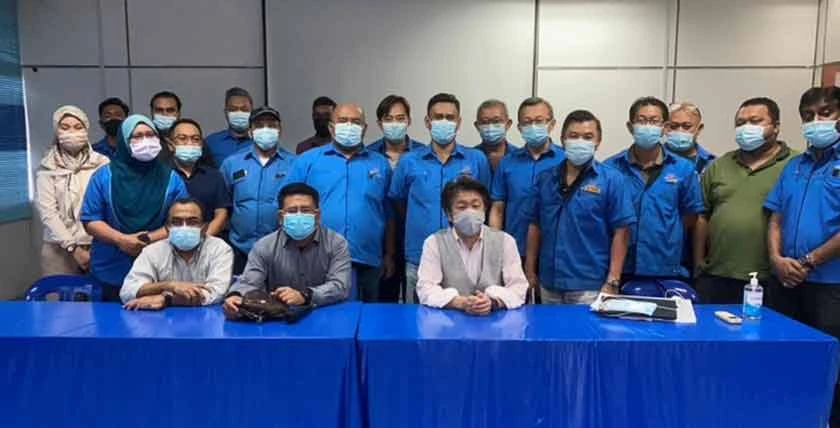
STX社を訪問し、現地社員へビジョンを共有した際の様子

――渡航制限下でどのようにPMIを実施されましたか。

佐藤様: M&A後に初めてSTX社を訪れて、直接社員たちに今後のビジョンを説明しました。「日本の上場企業がホワイトナイトとして現れた!」と歓迎してもらい嬉しかったですね。その後は、渡航制限があったため十分であるとは言えませんが、毎週のWeb会議に加えて、感染状況が少し落ち着いた2021年秋に日本から数名の社員が現地に向かい、マレーシア投資開発庁の協力を得て問題点の洗い出しなども行いました。
海外では日本では起きないような思いもよらないことがたくさんありますが、受け入れるしかありません。日本ではこうだ、という考え方の押し付けでは上手くいきません。また、赴任する社員も数年で帰国してしまうようでは話を聞いてくれませんから、本当に自分の右腕になるような信頼できる社員に権限を与えて送り出すことが大切だと思います。

連結売上が1年で76%も増加。 技術面でのさらなるシナジー効果を見込む

――M&Aから約1年が経ちました。

佐藤様: おかげさまで、M&A当時(2021年3月)19.8億円だった連結売上が、今年(2022年)の3月には76%も増えました。グループに入ったことでSTX社の財務面も改善しています。技術面でのシナジー効果は今後さらに見込めると思いますので、技術を統合することで利益率を向上させて、マレーシアでもマグネシウム事業を始めるなど顧客の統合にも取り組んでいきたいと思います。
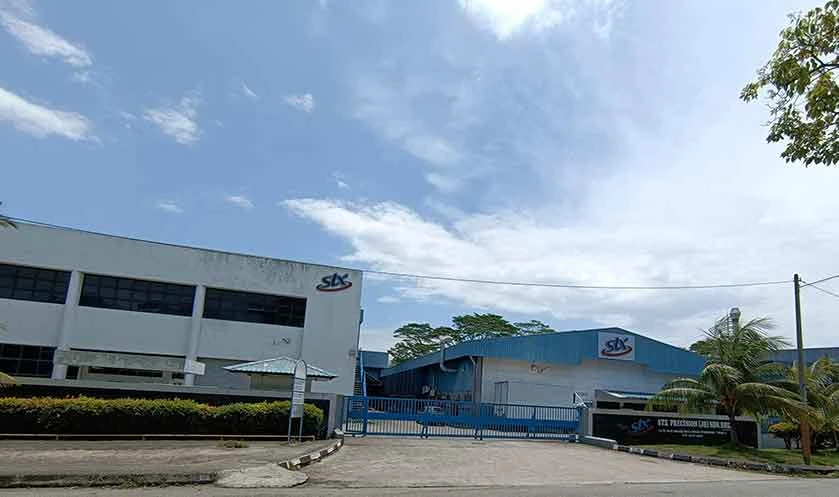
STX Precision Corporation Sdn. Bhd.の外観

今回のM&Aは、中小企業庁が策定する2022年版「中小企業白書」に、日本M&AセンターがFA(ファイナンシャルアドバイザー)として支援した海外M&A案件として紹介されました。新型コロナウイルスの世界的な蔓延を受けた渡航制限下で、M&Aの全交渉をフルリモートで完結したウィズコロナ時代に即した先進的なクロスボーダー案件です。
Nihon M&A Center Malaysia Sdn. Bhd. 尾島 悠介(株式会社STG様担当)

本案件前から海外展開を積極的に行い、中小企業でありながら高い海外生産比率を保っていたSTG様。コロナ禍にも関わらず、佐藤社長のさらなる成長への強い思いにより、本案件を実行されました。日本の中堅・中小企業が海外M&Aで成長を目指す、モデルケースのような案件だと思います。

※役職は取材時

現地法人によるサポート体制

マレーシア現地法人のメンバー

日本M&Aセンターはマレーシアに現地法人を設置し、現地企業・会計事務所・専門家との連携を活かしてM&Aを支援しています。
親日性や会計透明性など、マレーシアの特性を踏まえたサポートが可能です。

Nihon M&A Center Malaysia Sdn. Bhd. Managing Director 福島 裕樹

Nihon M&A Center Malaysia Sdn. Bhd. Managing Director
福島 裕樹

英語・中国語圏であり、製造やIT、ハラルをキーワードに、欧米や中東へのハブになるマレーシアは、進出先として非常に魅力的な国です。会計・財務の透明性も高く、M&Aの難度は比較的低いと言われています。複合的な観点から貴社の海外展開をサポートさせていただきます。

Level 30-13, 30-13A, Q Sentral, 2A, Jalan Stesen Sentral 2, 50470 Kuala Lumpur, Malaysia

マレーシア現地法人 アクセスマップ

Nihon M&A Center Malaysia Sdn. Bhd.

マレーシアでのM&A・
海外進出について相談する

よくある質問

  • 回答

    マレーシア企業の株式を100%取得できるかは、対象会社の業種や保有ライセンスによって異なります。

    製造業では、原則として外国投資家による100%出資が認められています。サービス業についても、会社法上、外国資本比率の一般的な上限はありません。ただし、卸売・小売業(WRT)や金融・通信・教育・物流などの分野では、個別の許認可や登録の要件として、外国資本比率やブミプトラ資本などの条件が課される場合があります。M&Aの実行前に、対象会社の事業内容と保有ライセンスを確認することが重要です。マレーシア投資開発庁によると、製造業では新規・拡張・多角化投資について100%外国資本が認められています。サービス業も会社法上の一律の資本条件はありませんが、個別の許認可などに出資条件が付される場合があります。

  • 回答

    マレーシア企業の買収で、すべての案件にMIDAの承認が必要になるわけではありません。

    一般的な非規制業種の株式取得では、MIDAの承認が不要な場合があります。 一方、金融、保険、通信、教育、物流、エネルギーなどの規制業種や、投資奨励・税制優遇を受けている会社では、所管官庁への届出または承認が必要になる場合があります。対象会社のライセンスや優遇措置に、株主変更や支配権変更に関する条件がないかを確認することが重要です。

  • 回答

    株式の売主が法人等である場合、一定の非上場株式の譲渡益にキャピタルゲイン税が課されることがあります。また、株式譲渡書類には原則として印紙税がかかります。

    2024年3月1日以降、会社、有限責任事業組合、信託団体などがマレーシア法人の非上場株式を譲渡して得た利益には、原則としてキャピタルゲイン税が課されます。2024年1月1日以降に取得した株式には、原則として課税対象となる譲渡益の10%が適用されます。
    2024年1月1日より前に取得した株式については、一定の要件のもと、課税対象となる譲渡益の10%または総譲渡価額の2%を選択できる場合があります。 また、非上場株式の譲渡書類には、原則として譲渡価額または所定の方法で算定した株式価値のいずれか高い額を基礎として、0.3%の印紙税が課されます。実際の課税関係は、売主の属性、株式の取得時期、取引スキーム、適用可能な免税措置などによって異なるため、取引前に税務専門家へ確認することが重要です。

ご利用にあたって

  • 本FAQは、2026年7月時点の一般的な制度およびM&A実務に基づく参考情報です。
  • 実際に必要となる許認可、届出、税務、手続きは、対象会社の業種・所在地・株主構成・取引金額・取得比率などによって異なります。
  • 個別案件については、現地の弁護士・会計士・税務専門家などと連携し、最新情報を確認しながら進めることが重要です。