


アーリーリタイアとは?必要な資金の計算方法とFIRE・セミリタイアとの違い【2026年最新】
働き方や老後の考え方が多様になるなか、定年を待たずに仕事を離れる「アーリーリタイア」に関心を持つ人が増えています。一方で、勤労収入がなくなるため、実現には十分な資金と、年金・健康保険・税金まで含めた計画が欠かせません。本記事では、アーリーリタイアの意味とFIRE・セミリタイアとの違い、メリット・デメリット、2025年の家計調査をもとにした必要資金の計算方法を解説します。
この記事のポイント
- アーリーリタイアとは定年前に退職し、勤労収入に頼らず資産で暮らすことを指す。
- 必要資金は「65歳までの生活費」「その間の社会保険料・税金」「65歳以降の生活費と年金の差額」「予備費」の合計で考える。
- 退職後は年金・健康保険の切り替えや住民税など、会社員時代は会社が担っていた手続きと支払いが自分の負担になる。
⽬次
アーリーリタイアとは?
アーリーリタイアとは、定年を迎える前に仕事を辞め、勤労収入に頼らず貯蓄や運用資産で生活することを指します。英語の「early retirement(早期退職)」に由来する言葉で、「早期リタイア」とも呼ばれます。
会社員の場合は、早期退職優遇制度による割増退職金や、それまでに築いた資産などが生活の原資になります。経営者や自営業者が事業を譲って現役を退く場合も、広い意味ではアーリーリタイアに含まれます。
「何歳から」という明確な定義はありません。ただしリタイアが早いほど、資産だけで暮らす期間が長くなり、必要な資金は大きくなります。
セミリタイア・FIREとの違い
3つの違いは、「退職後に勤労収入があるか」「資産をどう使って暮らすか」にあります。
| 用語 | 退職後の勤労収入 | 生活費の主な原資 |
|---|---|---|
| アーリーリタイア | なし | 退職金・貯蓄・運用資産 |
| セミリタイア | あり(短時間勤務・業務委託など) | 勤労収入+資産 |
| FIRE | なし(働くかは任意) | 運用資産からの計画的な取り崩し |
セミリタイアとの違い
セミリタイアは、早期退職後もアルバイトやフリーランスなどで一定の収入を得ながら暮らす働き方です。生活費の一部を勤労収入でまかなえるため、完全なアーリーリタイアより必要資金は少なくて済みます。
詳しくは「セミリタイアとは?必要な資金の目安・FIREとの違い・準備を解説」をご覧ください。
FIREとの違い
FIRE(ファイア)は「Financial Independence, Retire Early」の略で、経済的自立と早期退職を意味します。アーリーリタイアの一形態で、特に「運用資産を計画的に取り崩して暮らす」考え方を指して使われます。
FIREの目安としてよく挙げられるのが「年間支出の25倍の資産」と「4%ルール」です。両者は同じ考え方の裏表で、資産の4%ずつを毎年取り崩す場合に必要な資産が年間支出の25倍(1÷0.04)になります。
ただし4%ルールは、米国の株式・債券の過去データをもとに「30年程度」資産が尽きにくい取り崩し率を示したもので、元本を減らさないことを保証するものではありません。日本で実践する場合は運運用益に原則20.315%の税金がかかること(NISA口座での運用益は非課税)、30年より長い期間を想定する場合は取り崩し率をより低めに見積もることにも注意が必要です。
アーリーリタイアのメリット
アーリーリタイアの主なメリットは、以下の通りです。
自由な時間で新しいことに挑戦できる
仕事に費やしていた時間を自由に使えるようになるため、趣味や旅行、家族との時間を充実させることができます。また、語学留学や資格の勉強の学びなおしなど、新しいことにも挑戦しやすくなります。
仕事のストレスから解放される
仕事そのものや責任、人間関係の悩みなど、仕事にまつわる多くのストレスから解放されます。心身の健康を優先した生活を組み立てやすくなるのも利点です。
アーリーリタイアのデメリット
アーリーリタイアの主なデメリットは、以下の通りです。
資産が減り続ける
総務省「家計調査」によると、2025年の二人以上世帯の消費支出は月平均314,001円でした。勤労収入がなくなると、この生活費を資産から取り崩し続けることになります。
さらに、会社員時代は給与天引きで会社も一部を負担していた年金・健康保険の保険料や、天引きされていた住民税を、退職後は自分で納めることになります。医療費や住宅の修繕、家電の買い替えといった臨時の支出や、物価上昇による生活費の増加も見込んでおく必要があります。
将来受け取れる年金が減る
公的年金は、20歳以上60歳未満の全員が加入する国民年金(老齢基礎年金)と、会社員などが加入する厚生年金(老齢厚生年金)の2階建てです。
老齢厚生年金の額は、厚生年金の加入期間と在職中の報酬(平均標準報酬額)で決まります。早期に退職すると加入期間が短くなるため、定年まで働いた場合より受給額は少なくなります。
老齢基礎年金は、20歳から60歳までの40年間すべて保険料を納めると満額になります。退職後も60歳までは国民年金保険料(令和8年度は月額17,920円)を納め続ける必要があります。免除や納付猶予を受けた期間、未納の期間があると、その分だけ受給額が減ります。
リタイア前に「ねんきんネット」などで、退職時期ごとの年金見込額を確認しておきましょう。
ローンやクレジットカードの審査に通りにくくなる
無職になると、住宅ローンやクレジットカード、賃貸住宅の入居審査で安定収入を示しにくくなります。住宅の購入・借り換えやカードの作成、住み替えの予定がある場合は、在職中に済ませておくのが現実的な対策です。
目的がないと時間を持て余し、孤立しやすい
自由な時間が増える反面、過ごし方が決まっていないと時間を持て余しがちです。職場という人間関係がなくなるため、社会とのつながりを意識的に保つ工夫も必要です。
アーリーリタイアに必要な資金の目安
必要資金は、リタイアから65歳まで(年金を受け取るまで)と、65歳以降に分けて考えると見積もりやすくなります。
アーリーリタイアに必要な資金の計算式
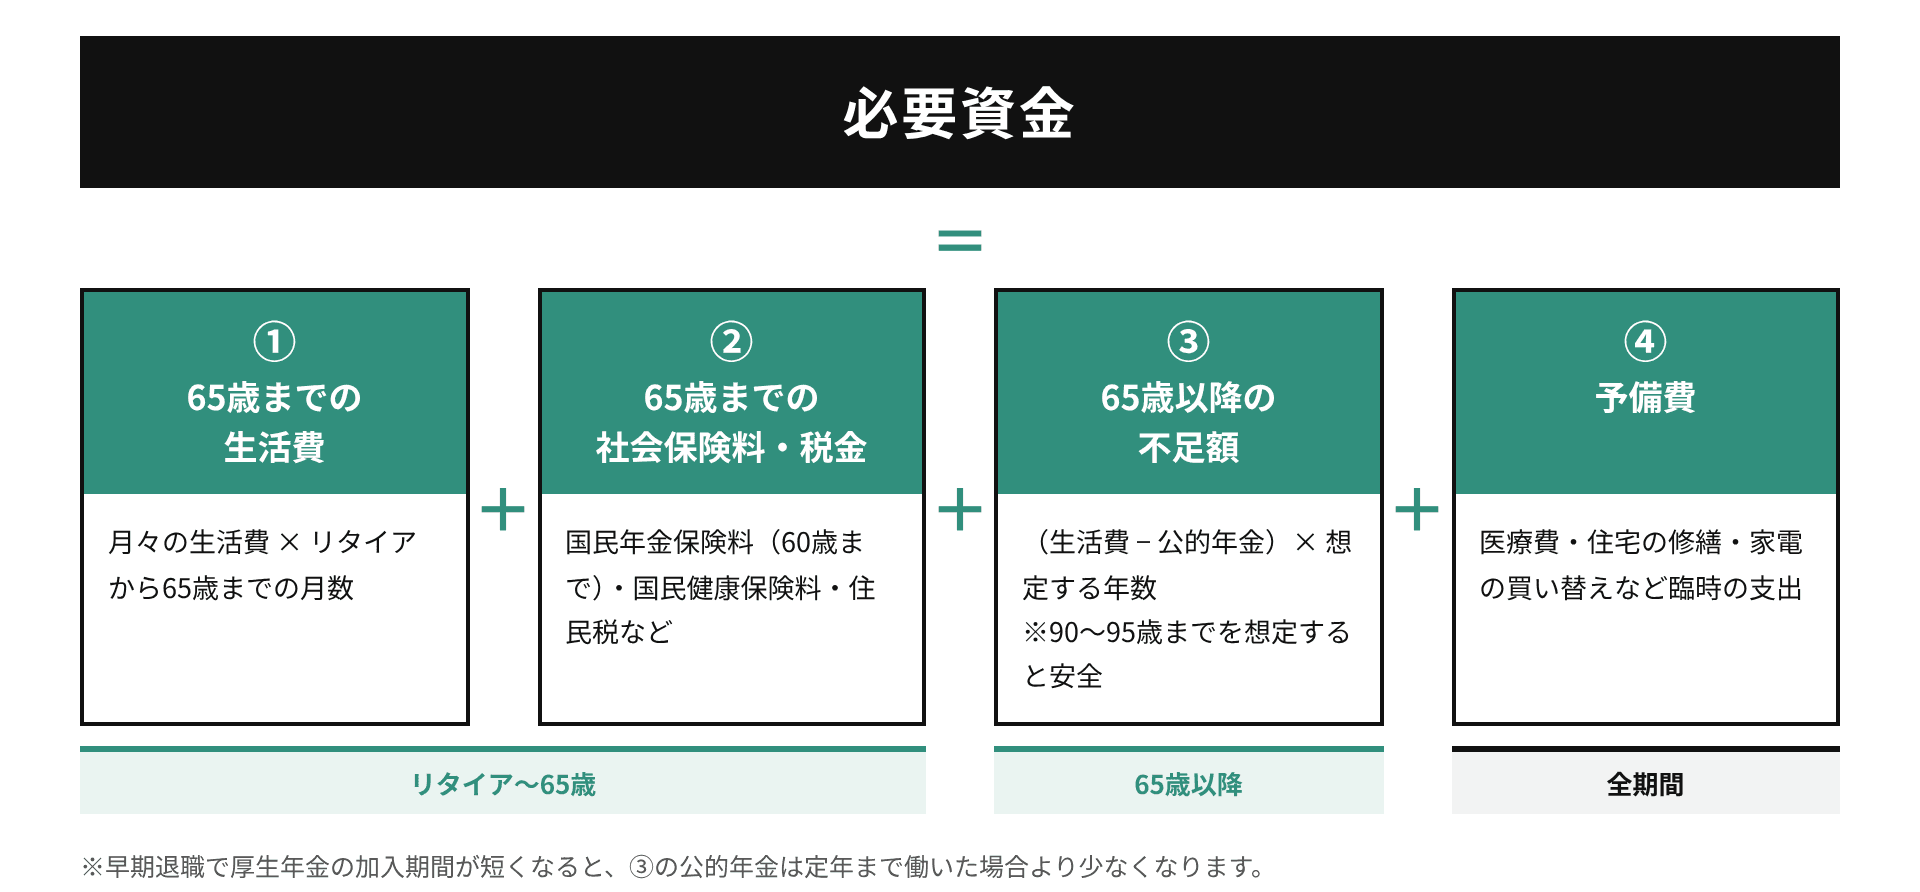
試算例(夫婦世帯・90歳まで)
以下は、公的統計の平均値を当てはめた概算です。
生活費は2025年の二人以上世帯の平均消費支出(月314,001円)、65歳以降は「65歳以上の夫婦のみの無職世帯」の平均的な不足額(月42,434円)を25年分(90歳まで)としています。
| リタイア年齢 | ①65歳までの生活費 | ③65〜90歳の不足額 | ①+③の合計 | 参考:国民年金保険料(1人分・60歳まで) |
|---|---|---|---|---|
| 40歳 | 約9,420万円 | 約1,273万円 | 約1億693万円 | 約430万円 |
| 45歳 | 約7,536万円 | 約1,273万円 | 約8,809万円 | 約323万円 |
| 50歳 | 約5,652万円 | 約1,273万円 | 約6,925万円 | 約215万円 |
国民年金保険料は令和8年度の月額17,920円で計算しています。保険料は毎年度改定され、配偶者も第1号被保険者になる場合は2人分かかります。
出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、厚生労働省「令和7年簡易生命表の概況」、日本年金機構「国民年金保険料」
★試算を見るときの注意点
• ③の不足額は、定年まで働いた世帯の平均的な年金額を前提にしています。早期退職で厚生年金が減る分、実際の不足額はこれより大きくなります。
• ②のうち国民健康保険料と住民税は、自治体や前年の所得によって大きく変わるため、表には含めていません。
• 平均寿命(2025年:男性81.35年、女性87.33年)より長生きする可能性を考え、90歳や95歳まで資金が持つかを確認するのが安全です。
生活費は世帯人数や住まい(持ち家・賃貸)、地域で大きく異なります。まずは自分の家計の実額で計算し直してください。
退職前後に必要な手続き(年金・健康保険・住民税)
会社員がアーリーリタイアすると、それまで会社が行っていた手続きと支払いを自分で行うことになります。主なものは次の3つです。
| 項目 | 退職後に必要なこと | 注意点 |
|---|---|---|
| 年金 | 市区町村で国民年金の第1号被保険者への種別変更を届け出る(退職日の翌日から14日以内) | 配偶者が第3号被保険者の場合は、配偶者も第1号への切り替えと保険料の納付が必要 |
| 健康保険 | 次の3つから選んで加入手続きをする。①勤務先の健康保険の任意継続、②国民健康保険、③家族の健康保険の被扶養者 | 任意継続は退職日の翌日から20日以内に申し出が必要。保険料は選択肢ごとに大きく異なるため、退職前に比較しておく |
| 住民税 | 退職月が1〜5月なら5月分までを最終給与等から一括徴収、6〜12月なら残りを普通徴収(希望すれば一括徴収)で納める。 | 住民税は前年の所得にかかるため、退職した翌年も在職時の収入に応じた額を納める |
退職後の健康保険の選び方
退職後は、いずれかの公的医療保険に加入する必要があります。主な選択肢は次の3つです。

退職直後は前年の所得が高いため、国民健康保険料が高くなりやすい傾向があります。任意継続と国民健康保険の保険料を、それぞれ協会けんぽ(または加入している健康保険組合)と市区町村に確認して比べましょう。
経営者のアーリーリタイアと会社売却(M&A)
経営者には定年がないため、引退の時期を自分で決める必要があります。後継者が決まらないまま年齢を重ね、事業承継が間に合わなくなるケースも少なくありません。
親族や社内に後継者がいない場合、M&Aで第三者に会社を譲渡することは、従業員の雇用や取引先との関係を守りながら引退する有力な選択肢です。株式の譲渡対価は、引退後の生活資金の柱にもなります。
なお、非上場株式の譲渡益には、原則として20.315%(所得税等15.315%、住民税5%)の税金がかかります。また、所得が極めて高い場合に追加の税負担を求める制度が2025年分から始まっており、2027年分以後は基準が「(基準所得金額−1.65億円)×30%」に強化されます。株式譲渡益のみなら約3.3億円超が適用の目安となるため、譲渡額が大きい場合は売却時期も含めて税理士に確認しましょう。
アーリーリタイアに向いている人
• 必要資金を確保できている人
退職金や運用資産、会社の売却などで、上記の試算に予備費を加えた額を用意できている。
• ライフプランが具体的な人
リタイア後の過ごし方と毎月の生活費を数字で描けており、家族やパートナーとも合意できている。
• 家計を見直し続けられる人
支出が計画を上回ったときに原因を確かめ、生活費や資産配分をすぐに調整できる。
不安がある場合は、いきなり完全に辞めるのではなく、セミリタイアや休職期間を使って、収入のない生活を試してみるのも一つの方法です。
まとめ
アーリーリタイアは、自由な時間を得られる一方で、勤労収入のない期間が長く続くライフスタイルです。生活費だけでなく、年金の減少や社会保険料・住民税まで含めて必要資金を見積もり、余裕を持った計画を立てることが成功の鍵になります。経営者にとっても、引退の時期と会社の引き継ぎ方を早めに考えることは重要です。
著者


